Die World Wind Energy Association (WWEA) hat kürzlich ihren Halbjahresbericht 2026 zur globalen Windenergie veröffentlicht. Die Daten zeigen: Nach dem explosionsartigen Wachstum im Jahr 2025 hat die globale Windenergie in der ersten Jahreshälfte dieses Jahres deutlich an Tempo verloren. Dies bedeutet jedoch nicht, dass die Branche vor einem Wendepunkt steht – im Gegenteil: Im zweiten Halbjahr könnte es zu einer noch kräftigeren Schlussrunde kommen.
Verlangsamtes Wachstum im ersten Halbjahr, doch das Fundament bleibt solide
Im ersten Halbjahr 2026 wurden weltweit 58,9 GW neue Windenergieleistung installiert – ein Rückgang um 18 % gegenüber 71,3 GW im Vorjahreszeitraum.
Auf den ersten Blick ist dies ein beachtlicher Rückgang. Betrachtet man jedoch die längere Zeitachse, zeigt sich, dass das diesjährige „Tal“ immer noch auf historischem Spitzenniveau liegt:
Erstes Halbjahr 2022: 26,9 GW
Erstes Halbjahr 2023: 38,8 GW
Erstes Halbjahr 2024: 42,6 GW
Erstes Halbjahr 2026: 58,9 GW
Mit anderen Worten: Selbst das verlangsamte Niveau liegt weit über jedem ersten Halbjahr von 2022 bis 2024.
Noch optimistischer sieht es bei den rollierenden Jahresdaten aus: In den zwölf Monaten von Juli 2025 bis Juni 2026 wurden weltweit 159 GW neu installiert, mehr als die 152 GW des vorherigen Zyklus. Bis Ende Juni 2026 erreichte die kumulierte globale Windenergieleistung bereits 1.407 GW.
Beim Wachstumstempo verzeichnete die Branche im ersten Halbjahr eine Halbjahres-Wachstumsrate von 4,4 % (2025er Zeitraum: 6,1 %), die rollierende Jahreswachstumsrate lag bei 12,76 %. Die WWEA erwartet für das Gesamtjahr 2026 eine Wachstumsrate von rund 12,8 %.
Jahresprognose: Auf Augenhöhe mit dem stärksten Jahr der Geschichte – oder darüber hinaus
Auf Basis der Schätzungen ihrer Mitgliedsorganisationen prognostiziert die WWEA: Der Neuzubau im Gesamtjahr 2026 dürfte 173 GW übersteigen – etwas mehr als 2025 – und damit einen neuen historischen Rekord aufstellen. Diese Zahl liegt zudem deutlich über den Jahren 2024 (123 GW), 2023 (123 GW) und 2022 (85 GW).
Bis Ende 2026 soll die kumulierte globale Windenergieleistung die Marke von 1.521 GW überschreiten und damit rund 12 % des weltweiten Strombedarfs decken können. Mittelfristig erwarten die WWEA-Mitglieder für 2030 eine kumulierte globale Leistung von mindestens 2.250 GW.
Das bedeutet: Allein im zweiten Halbjahr müssen über 114 GW neu installiert werden. Nach dem üblichen Muster, dass der Zubau im zweiten Halbjahr über dem ersten liegt (die erwartete Halbjahres-Wachstumsrate übersteigt 8 %), ist dieses Ziel keineswegs unrealistisch.
Marktstruktur: China weiterhin einsame Spitze, doch der Anteil schrumpft
China bleibt unangefochten der größte Windenergiemarkt der Welt.
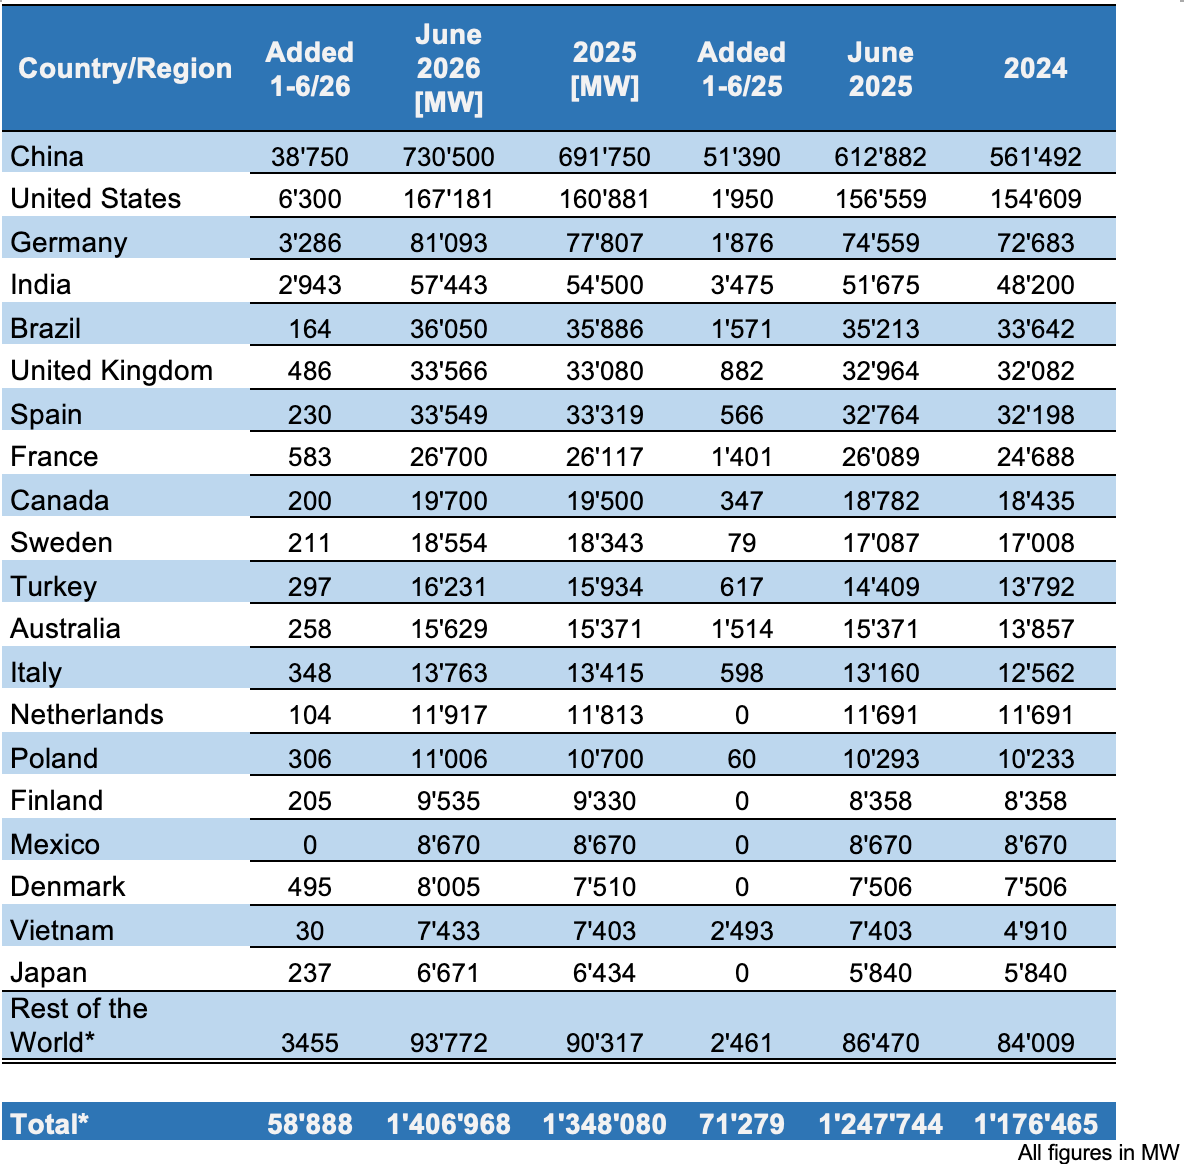
Im ersten Halbjahr 2026 wurden in China 38,7 GW neu installiert – weniger als die 51,4 GW im Vorjahreszeitraum, aber deutlich mehr als 2024 (25,8 GW) und 2023 (23,8 GW). Die kumulierte Leistung Chinas liegt inzwischen bei über 730 GW und damit bei 52 % der globalen Gesamtleistung.
Bemerkenswert ist, dass der Anteil Chinas am weltweiten Neuzubau von fast 80 % im Jahr 2025 auf 66 % zurückging. Dies ist kein „Abbremsen“ Chinas, sondern das Ergebnis aufholender anderer Märkte.
Außerhalb Chinas überschritten im ersten Halbjahr nur drei Länder den Neuzubau von 1 GW: die USA, Deutschland und Indien.
Einige bemerkenswerte länderspezifische Signale
USA: Ein „Vorzieheffekt“ auf Kosten der Zukunft. Die USA installierten im ersten Halbjahr 6,3 GW – mehr als das Dreifache des Vorjahres. Dieser Schwung dürfte bis 2027 anhalten. Treiber sind die Gesetzes- und Regulierungsänderungen der amtierenden Regierung: Entwickler sichern sich Anlagen, bevor sich das politische Zeitfenster schließt. Die WWEA warnt jedoch unumwunden: Diese Politikänderungen könnten mittelfristig zu einem Einbruch des US-Marktes führen. Der kurzfristige Boom könnte der Vorbote mittelfristiger Probleme sein.
Deutschland: Rekord und Unsicherheit zugleich. Deutschland verzeichnete im ersten Halbjahr mit 3,3 GW einen neuen Rekord – fast doppelt so viel wie im Vorjahreszeitraum – begünstigt durch verbesserte regulatorische Rahmenbedingungen. Allerdings könnte der Zubau in Deutschland angesichts gemischter Signale der amtierenden Regierung im Jahr 2026 seinen Höhepunkt erreichen.
Indien: Vom zweiten auf den vierten Platz gefallen, doch das Fundament steht. Indien installierte im ersten Halbjahr 2,9 GW (2025: 3,5 GW). Trotz des Rangverlusts sind die Ergebnisse der langfristigen politischen Förderung weiterhin sichtbar.
Brasilien: Der Markt mit dem stärksten Einbruch. Der Neuzubau sank um fast 90 % – von 1,6 GW auf lediglich 164 MW – der größte Rückgang unter den Hauptmärkten.
Das Duell Großbritannien–Spanien: Ein „Zweikampf“ über 17 MW. Die Rangfolge der 20 größten Märkte blieb nahezu unverändert. Der einzige bemerkenswerte Moment: Großbritannien überholte Spanien mit einem knappen Vorsprung von 17 MW.
Darüber hinaus bilden Frankreich (583 MW), Dänemark (495 MW) und Großbritannien (486 MW) die drei einzigen „Halb-GW-Klasse“-Märkte mittlerer Größe, wobei Frankreich und Großbritannien deutliche Rückgänge verzeichneten.
Die Langfriststory der Windenergie hat sich nicht geändert
Nach der Lektüre dieses Berichts lässt sich die globale Windenergie im ersten Halbjahr 2026 in einem Satz zusammenfassen: Kurzfristig wurde abgebremst, langfristig hat sich die Richtung nicht geändert.
Die vier Hauptmärkte (China, USA, Deutschland, Indien) leisten weiterhin ihren Beitrag; die erwarteten 173 GW im Gesamtjahr dürften einen neuen historischen Rekord aufstellen; die Meilensteinmarke von 1.521 GW kumulierter Leistung ist zum Greifen nahe.
Die Daten bestätigen erneut die zentrale Säulenposition der Windenergie in der globalen Energiewende – die langfristigen Wachstumsgrundlagen haben sich nicht verändert.


