I. Gesamtübersicht: Neue Installationen erreichen historischen Höchstwert, Onshore-Windenergie treibt das Wachstum an
Laut aktuellen statistischen Daten von WindEurope entwickelte sich die europäische Windenergie im Jahr 2025 mit starker Dynamik:
Neue Installationen: Die jährlich neu hinzugekommene Installationsleistung belief sich auf 19,1 GW, davon entfiel ein bemerkenswerter 90-Prozent-Anteil auf die Onshore-Windenergie (17,2 GW).
Leistung der EU: Die 27 EU-Staaten trugen 15,1 GW zur neuen Installationsleistung bei, wovon 94 % auf die Onshore-Windenergie entfielen (14,2 GW).
Kumulativer Umfang: Bis Ende 2025 stieg die gesamte europäische Windenergieinstallationsleistung auf 304 GW an (265 GW Onshore, 39 GW Offshore); die Gesamtinstallationsleistung der 27 EU-Staaten erreichte 246 GW (224,5 GW Onshore, 21,5 GW Offshore).
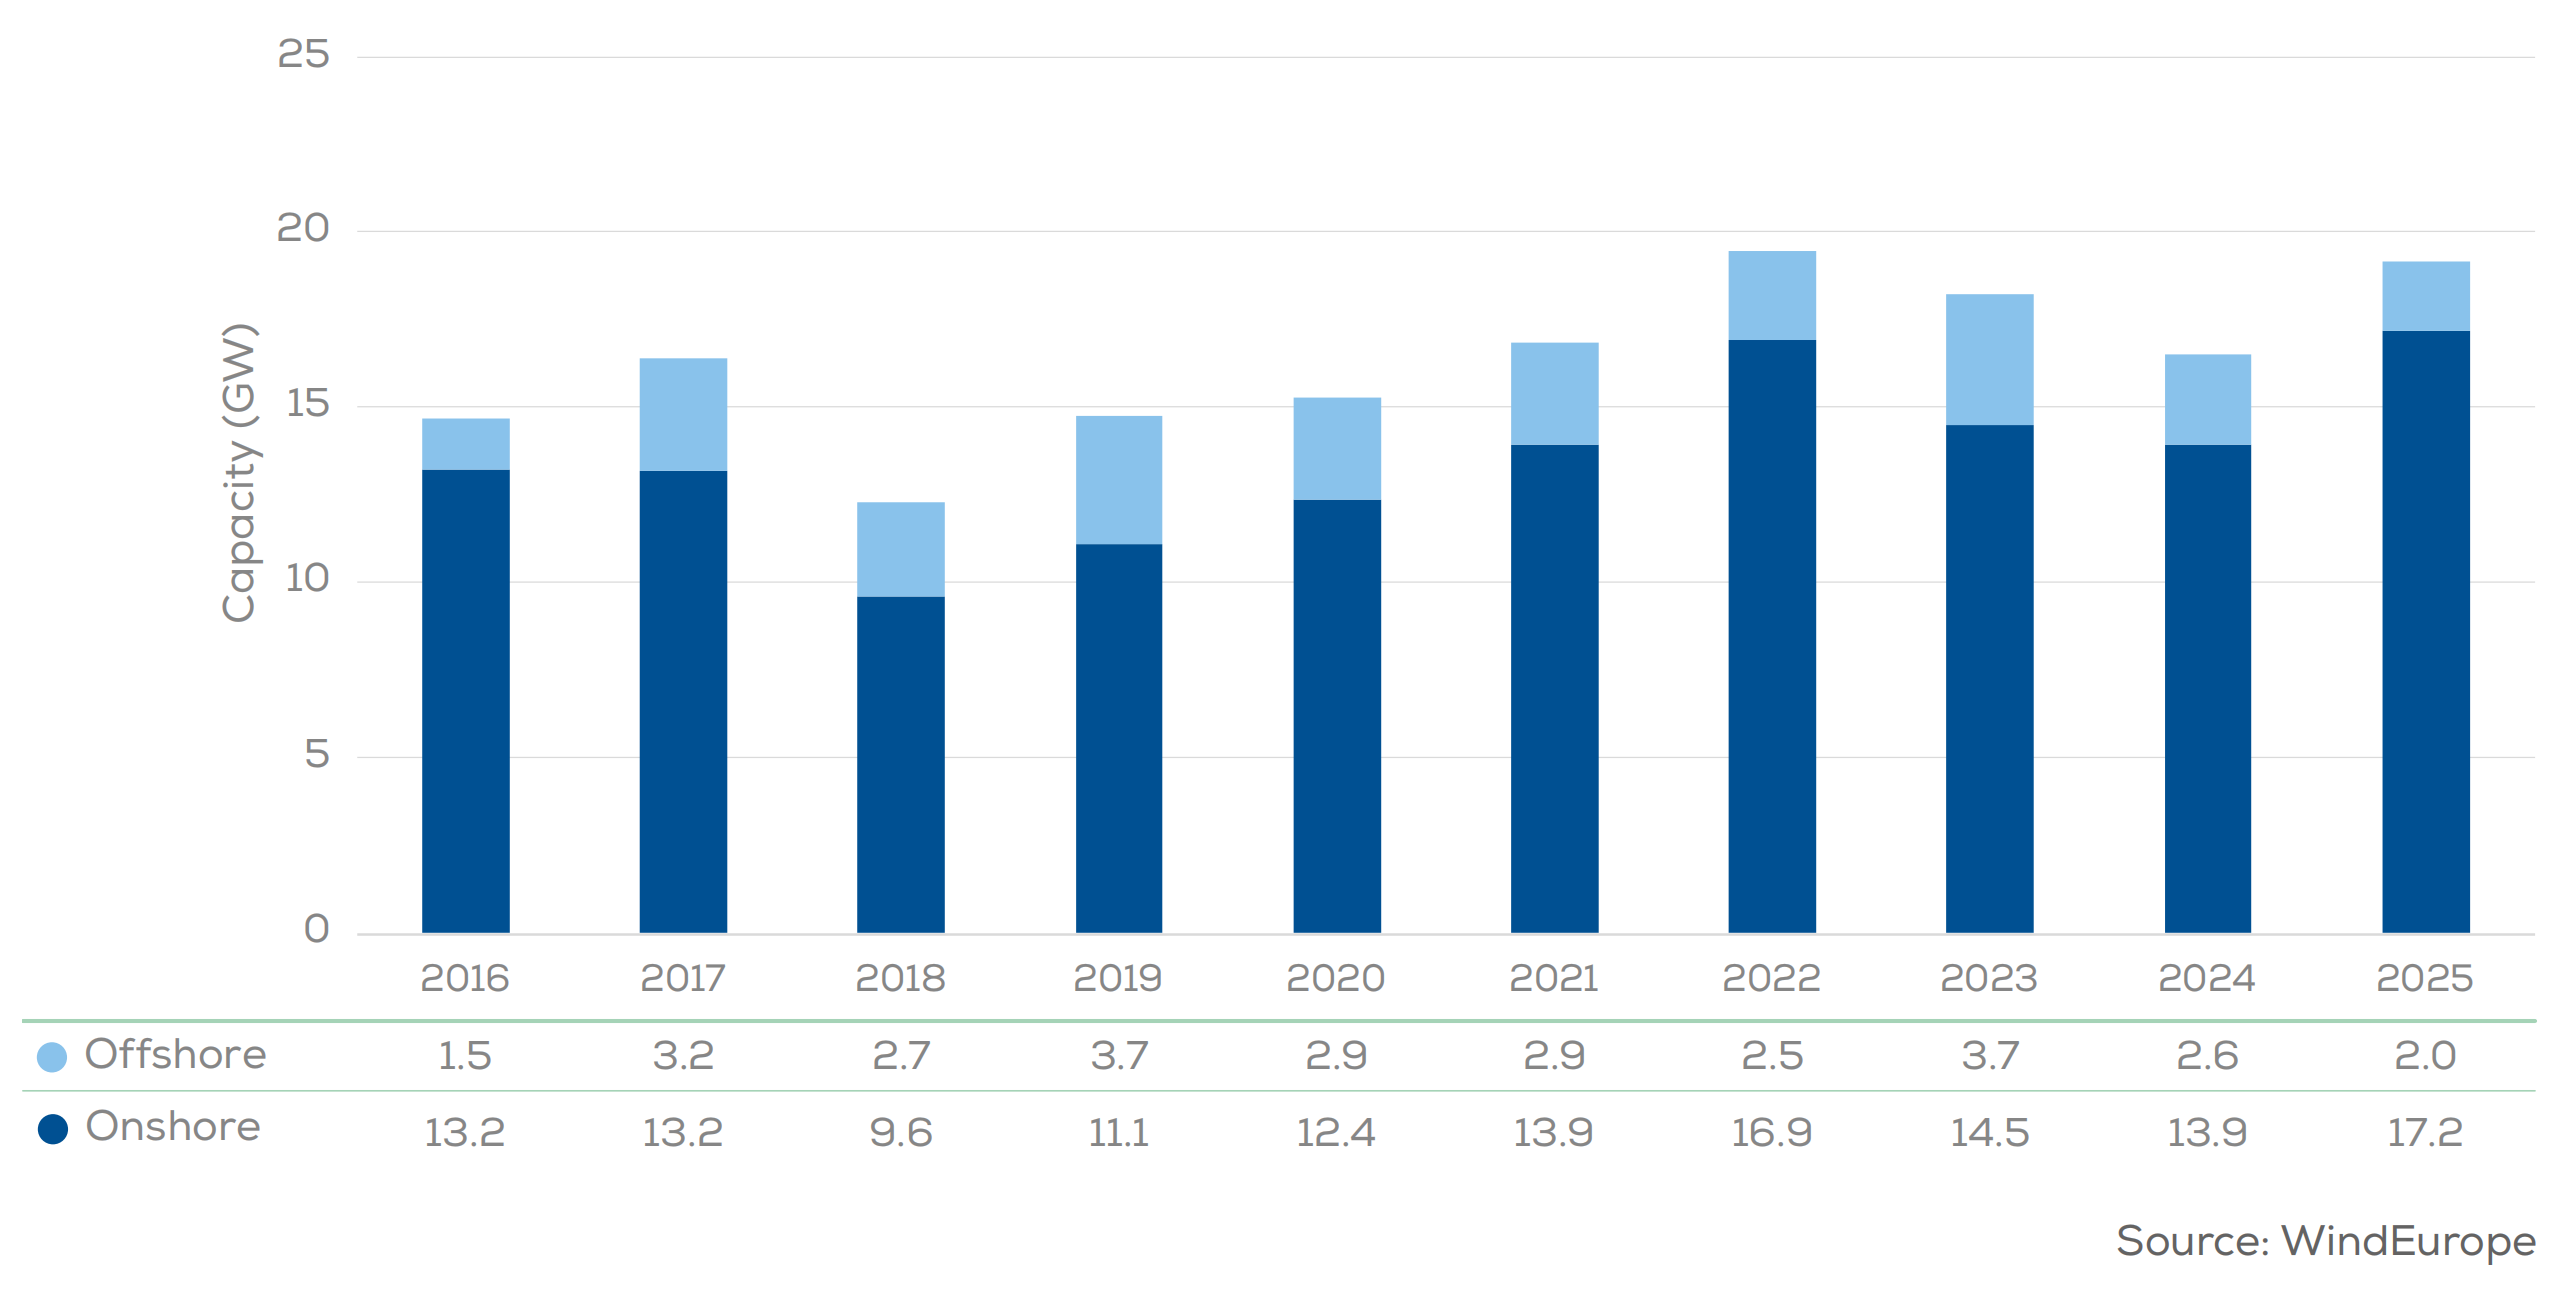
Abbildung 1: Jährliche Onshore- und Offshore-Windenergieinstallationsleistung in Europa
II. Länderaufteilung: Deutschland an der Spitze, zahlreiche Länder folgen auf Schritt und Tritt
Deutschland: Mit 5,74 GW neuer Installationsleistung wurde ein nationaler historischer Höchstwert erreicht – darunter 5,23 GW Onshore und 0,50 GW Offshore –, sodass das Land unangefochten an der Spitze Europas steht.
Zweite Gruppe: Türkei (2,14 GW), Schweden (1,77 GW), Spanien (1,56 GW), Frankreich (1,41 GW) und Großbritannien (1,25 GW) folgen in dieser Reihenfolge und treiben gemeinsam das regionale Wachstum an.
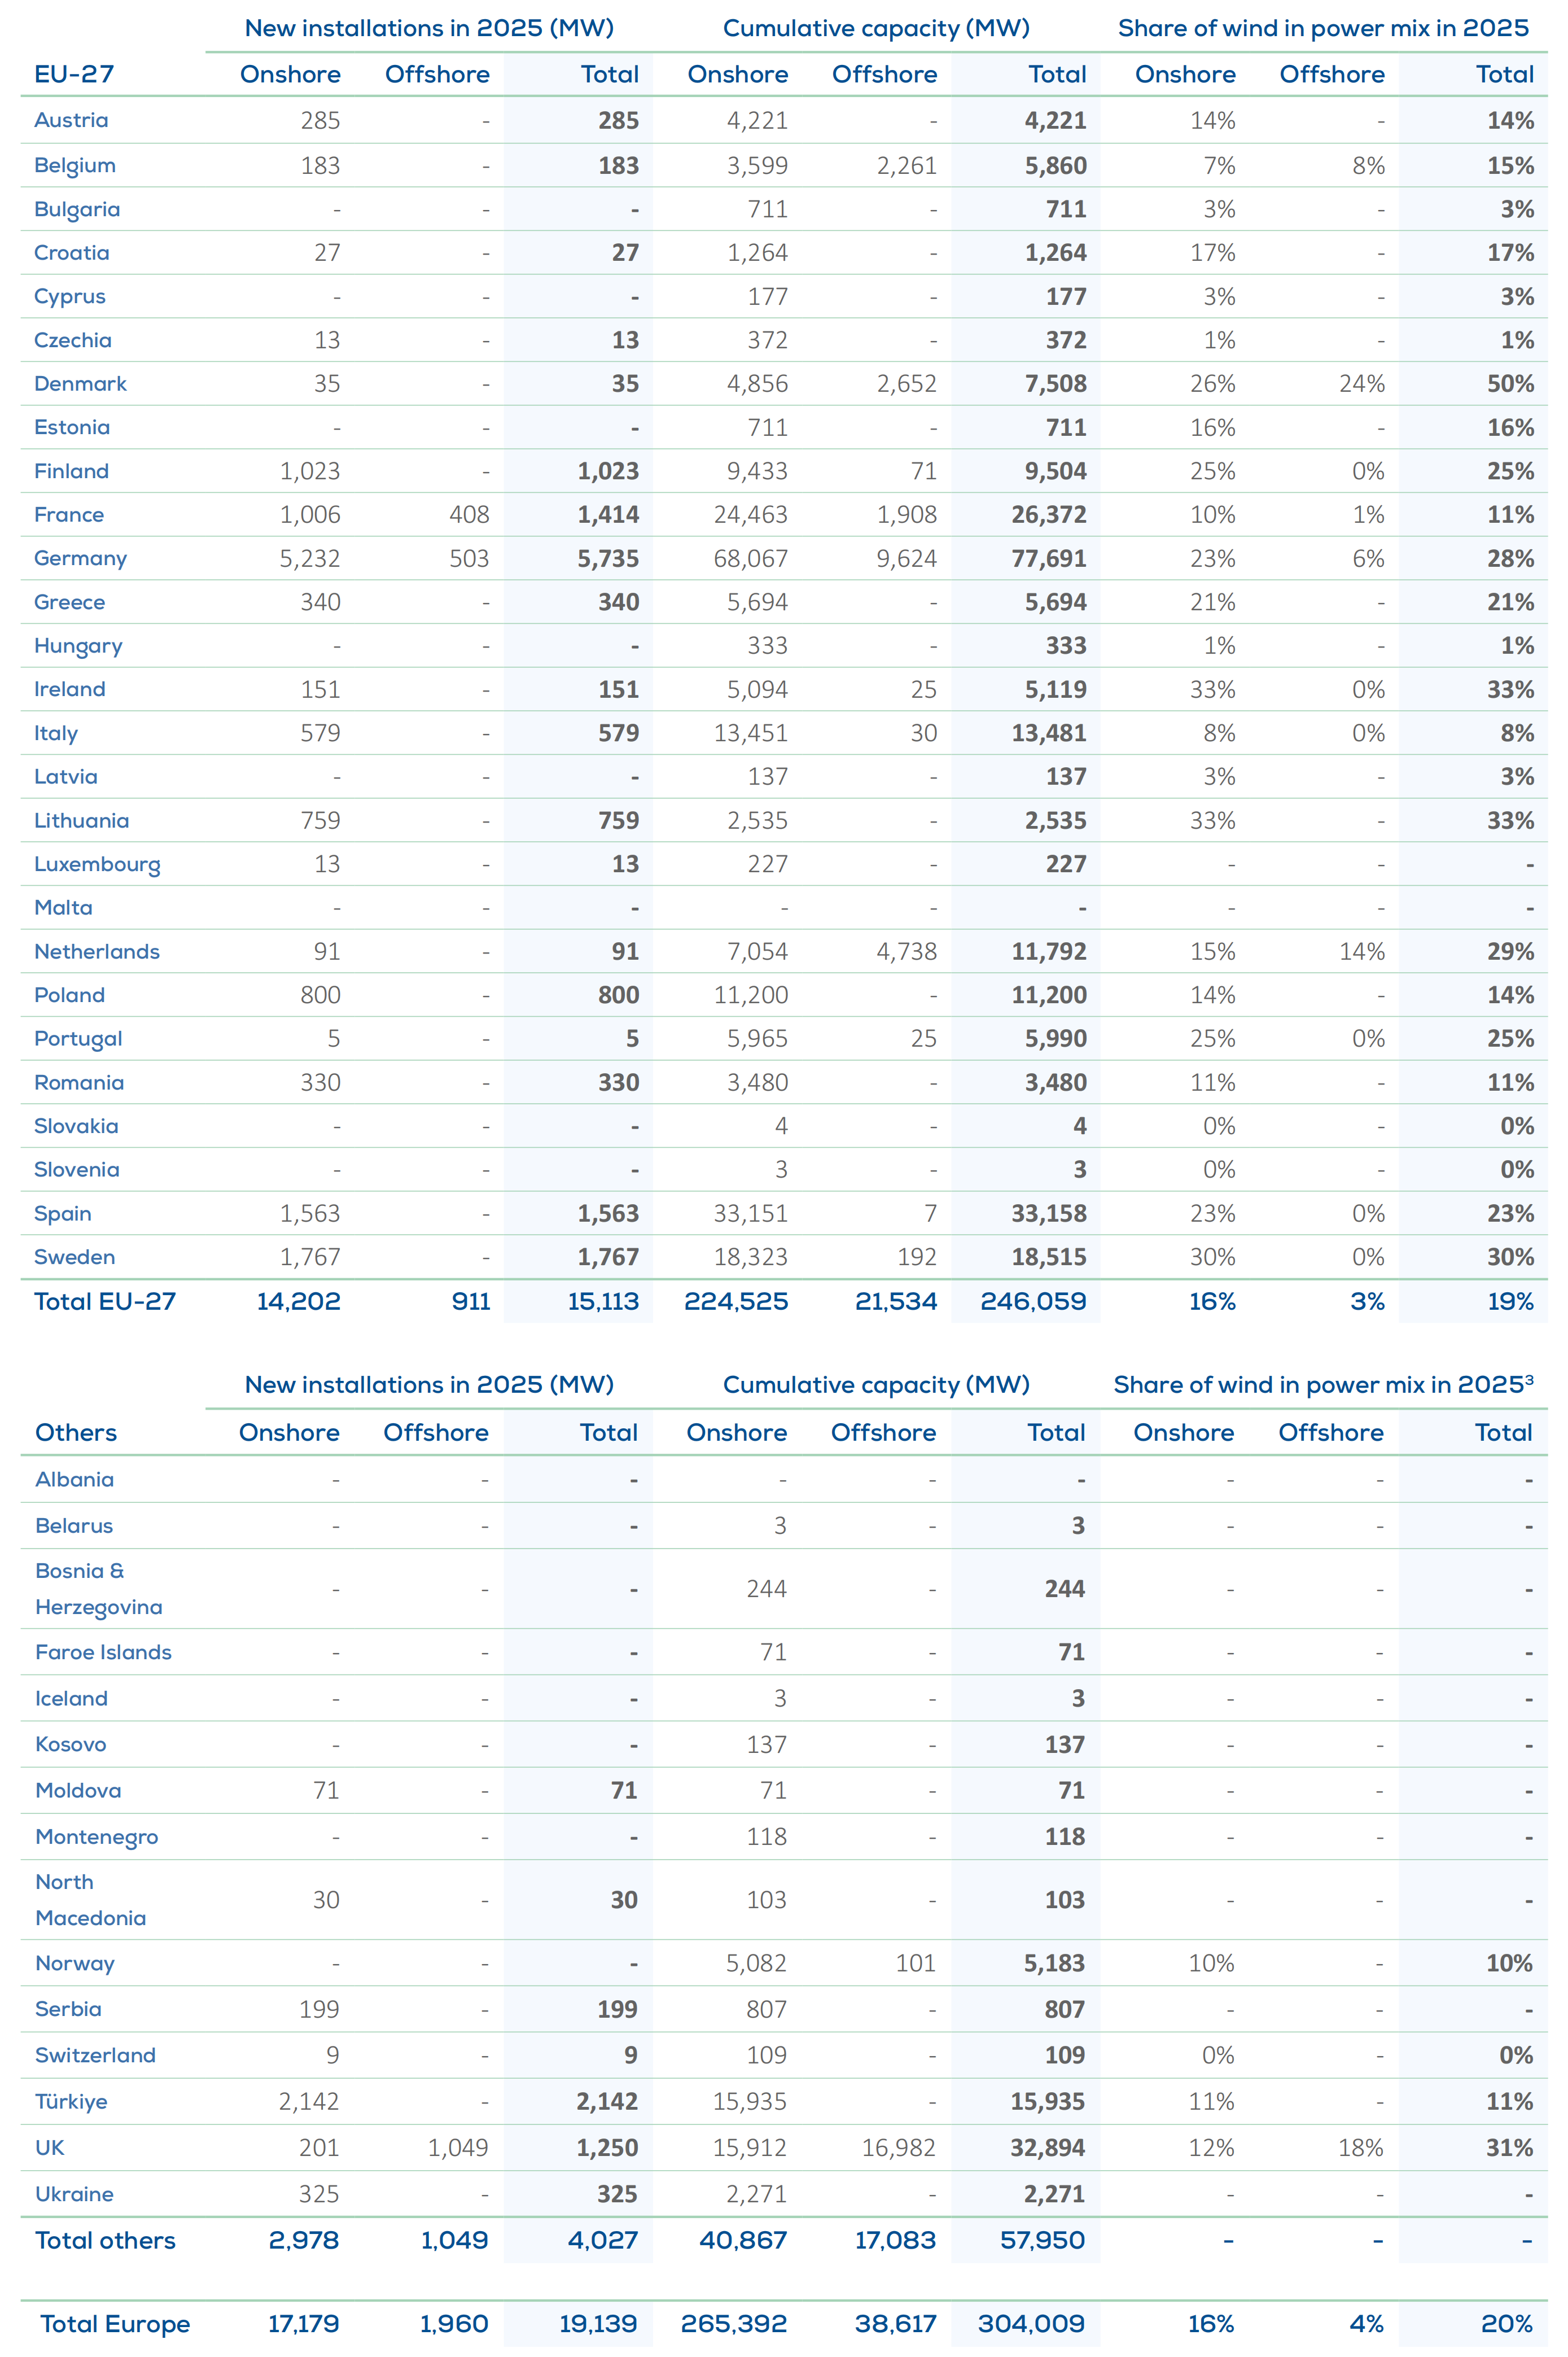
Abbildung 2: Neue Windenergieinstallationsleistung, Gesamtinstallationsleistung sowie Anteil der Stromerzeugung an dem Strombedarf der einzelnen Länder im Jahr 2025
III. Technologische Trends: Accelerierte Maximierung der Windkraftanlagen, Aufträge weisen die Zukunft aus
Im Jahr 2025 war der technologische Wandel europäischer Windkraftanlagen deutlich zu erkennen, wobei hohe Leistung und hohe Energieeffizienz zum zentralen Trend wurden:
Onshore-Windenergie
Anhebung der durchschnittlichen Leistung: Die durchschnittliche Einzelmaschinenkapazität neuer Onshore-Windkraftanlagen stieg auf 5,2 MW (2024 noch 4,6 MW).
Regionale Unterschiede: In Rumänien wurden die leistungsstärksten Windkraftanlagen eingesetzt (durchschnittlich 6,6 MW), gefolgt von Finnland (6,5 MW) und Schweden (6,4 MW).
Zukunftsaussichten: Aus den bereits veröffentlichten Aufträgen geht hervor, dass die durchschnittliche Kapazität weiter auf 6,1 MW ansteigt (2024 noch 5,7 MW) – ein Hinweis darauf, dass großkapazitäre Modelle in den kommenden Jahren zum Hauptstrom werden.
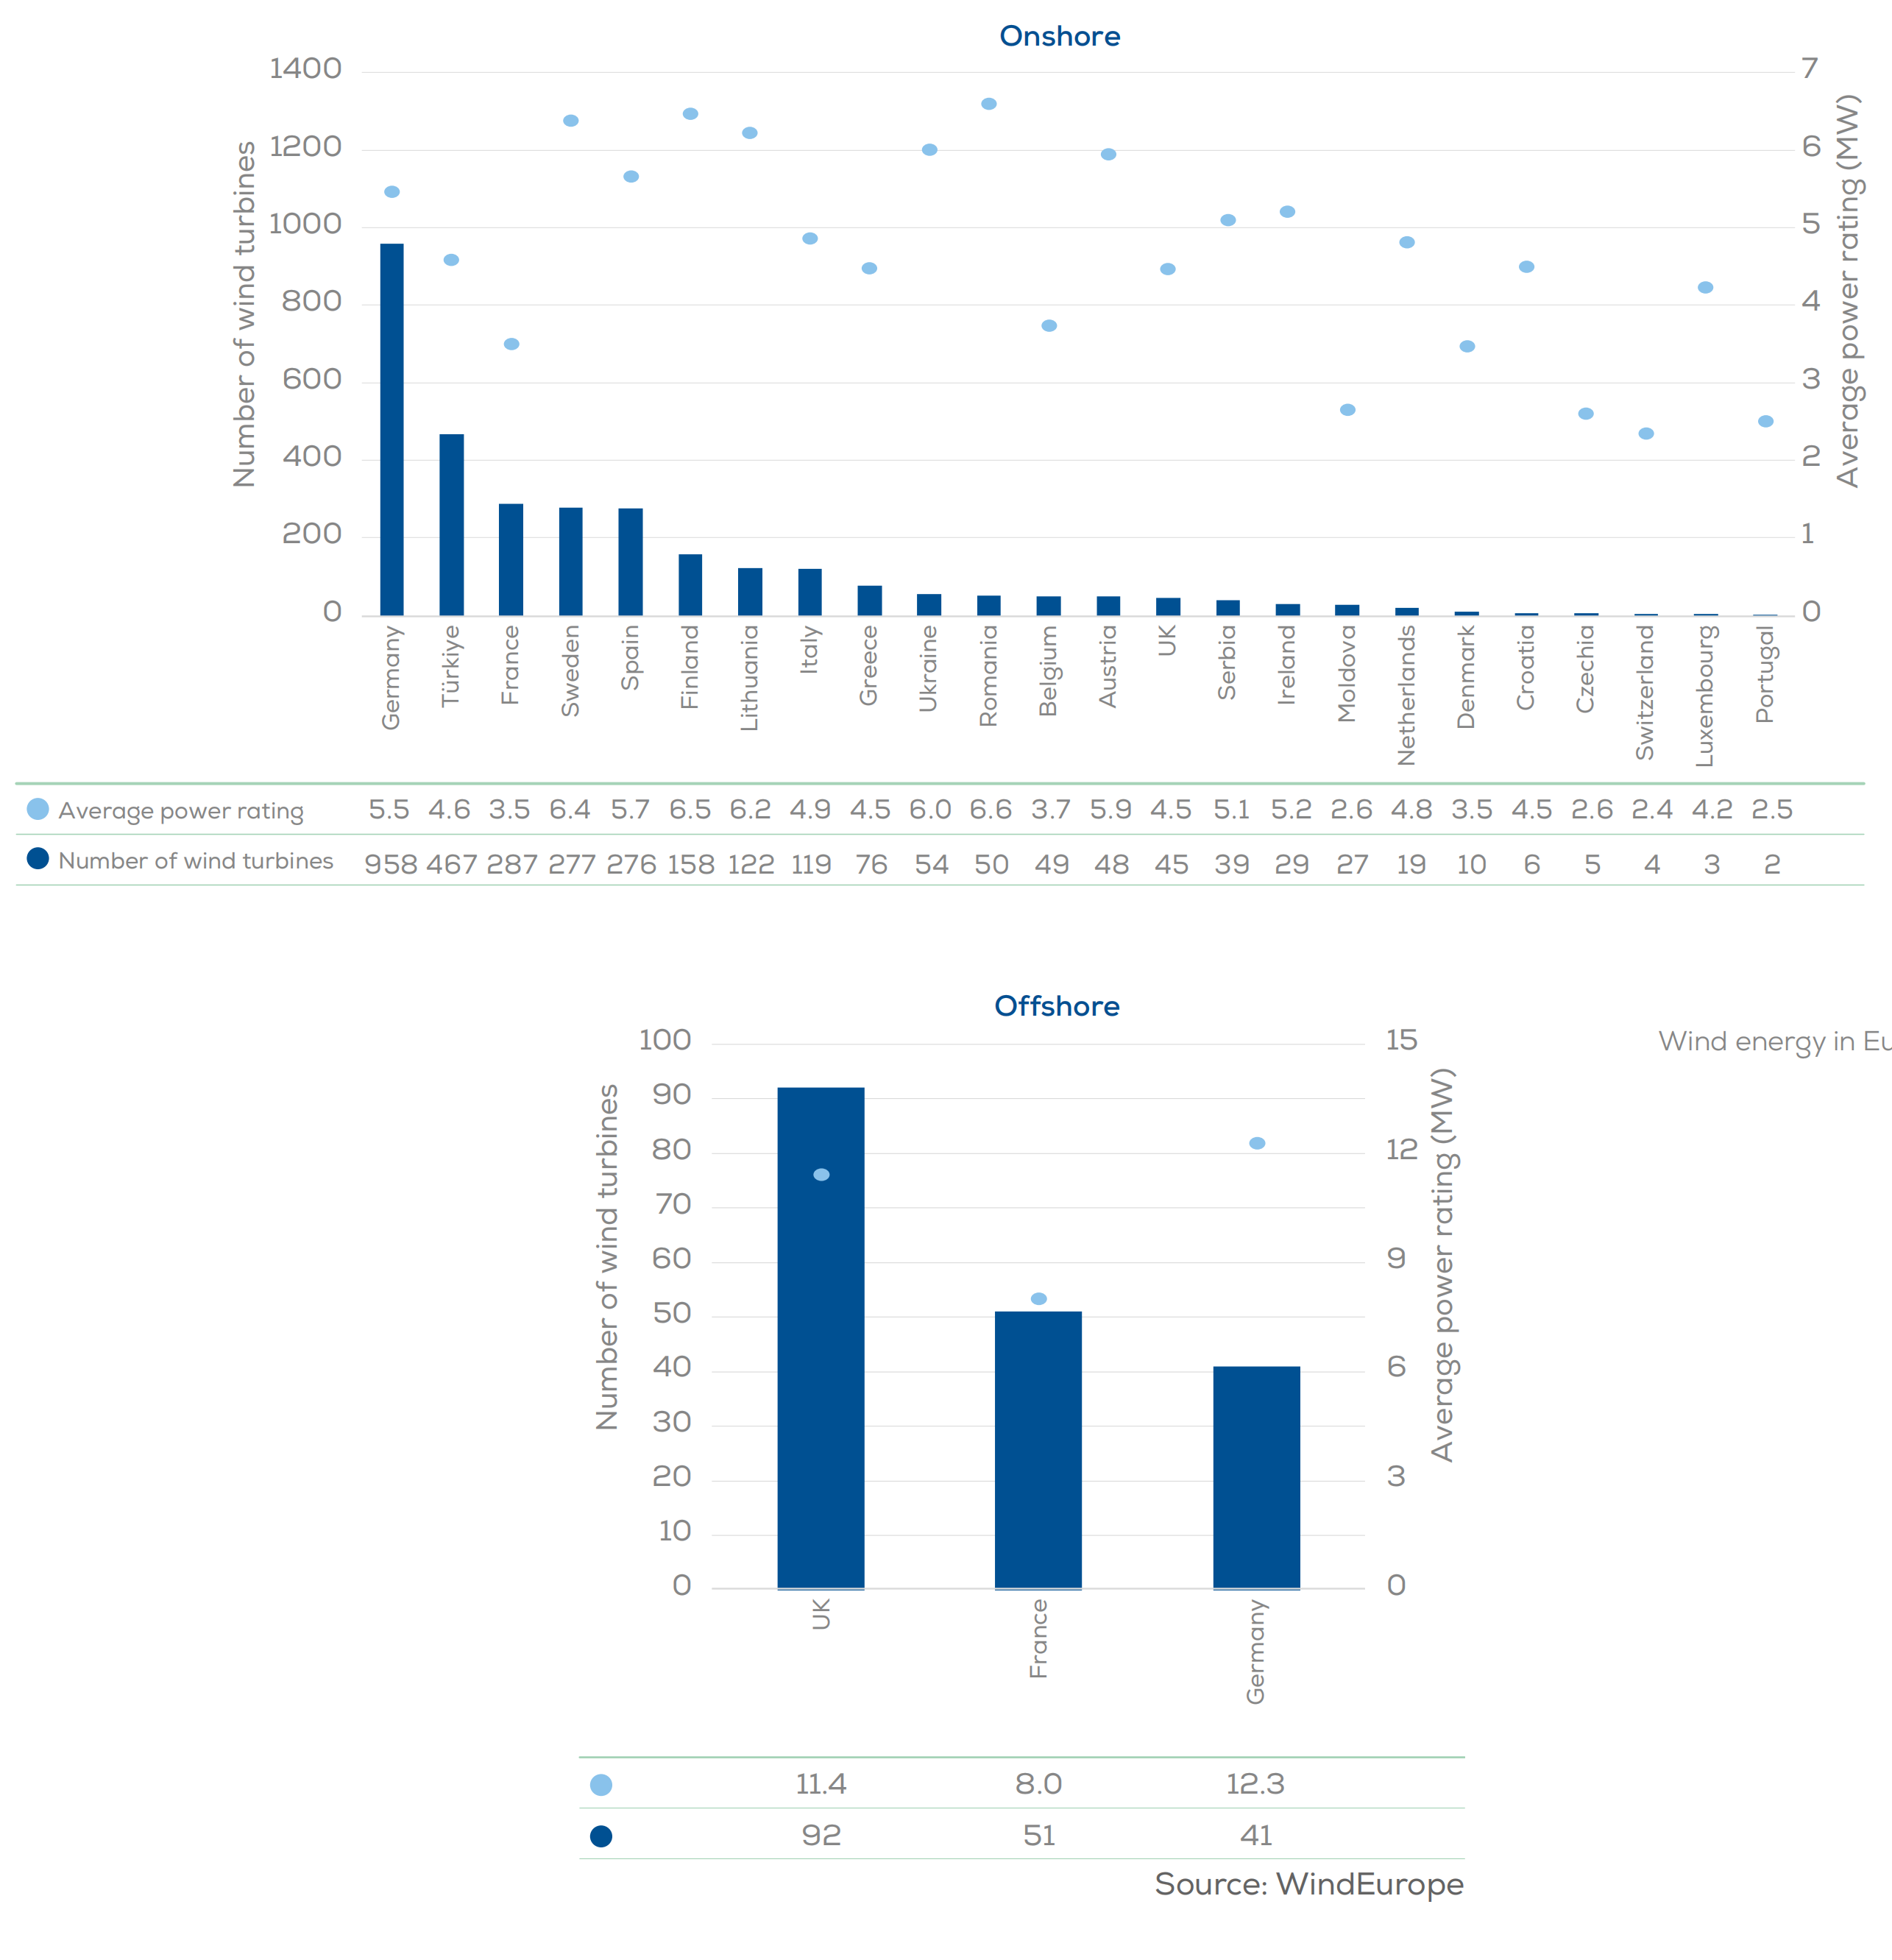
Abbildung 3: Anzahl neuer Windkraftanlagen und durchschnittliche Installationsleistung in den wichtigsten europäischen Ländern im Jahr 2025
Offshore-Windenergie
Anhebung der durchschnittlichen Leistung: Die durchschnittliche Kapazität neuer ans Netz gebundener Offshore-Windkraftanlagen erreichte 10,7 MW (2024 noch 10,1 MW). Deutschland (12,3 MW) und Großbritannien (11,4 MW) nehmen eine führende Position ein.
Auftragsbestand: Die durchschnittliche Kapazität im Offshore-Windkraftanlagenauftragsbestand bleibt auf dem hohen Niveau von 14,6 MW stabil und unverändert gegenüber den beiden vorherigen Jahren – dies legt eine solide Grundlage für die Umsetzung von Projekten in den kommenden Jahren.
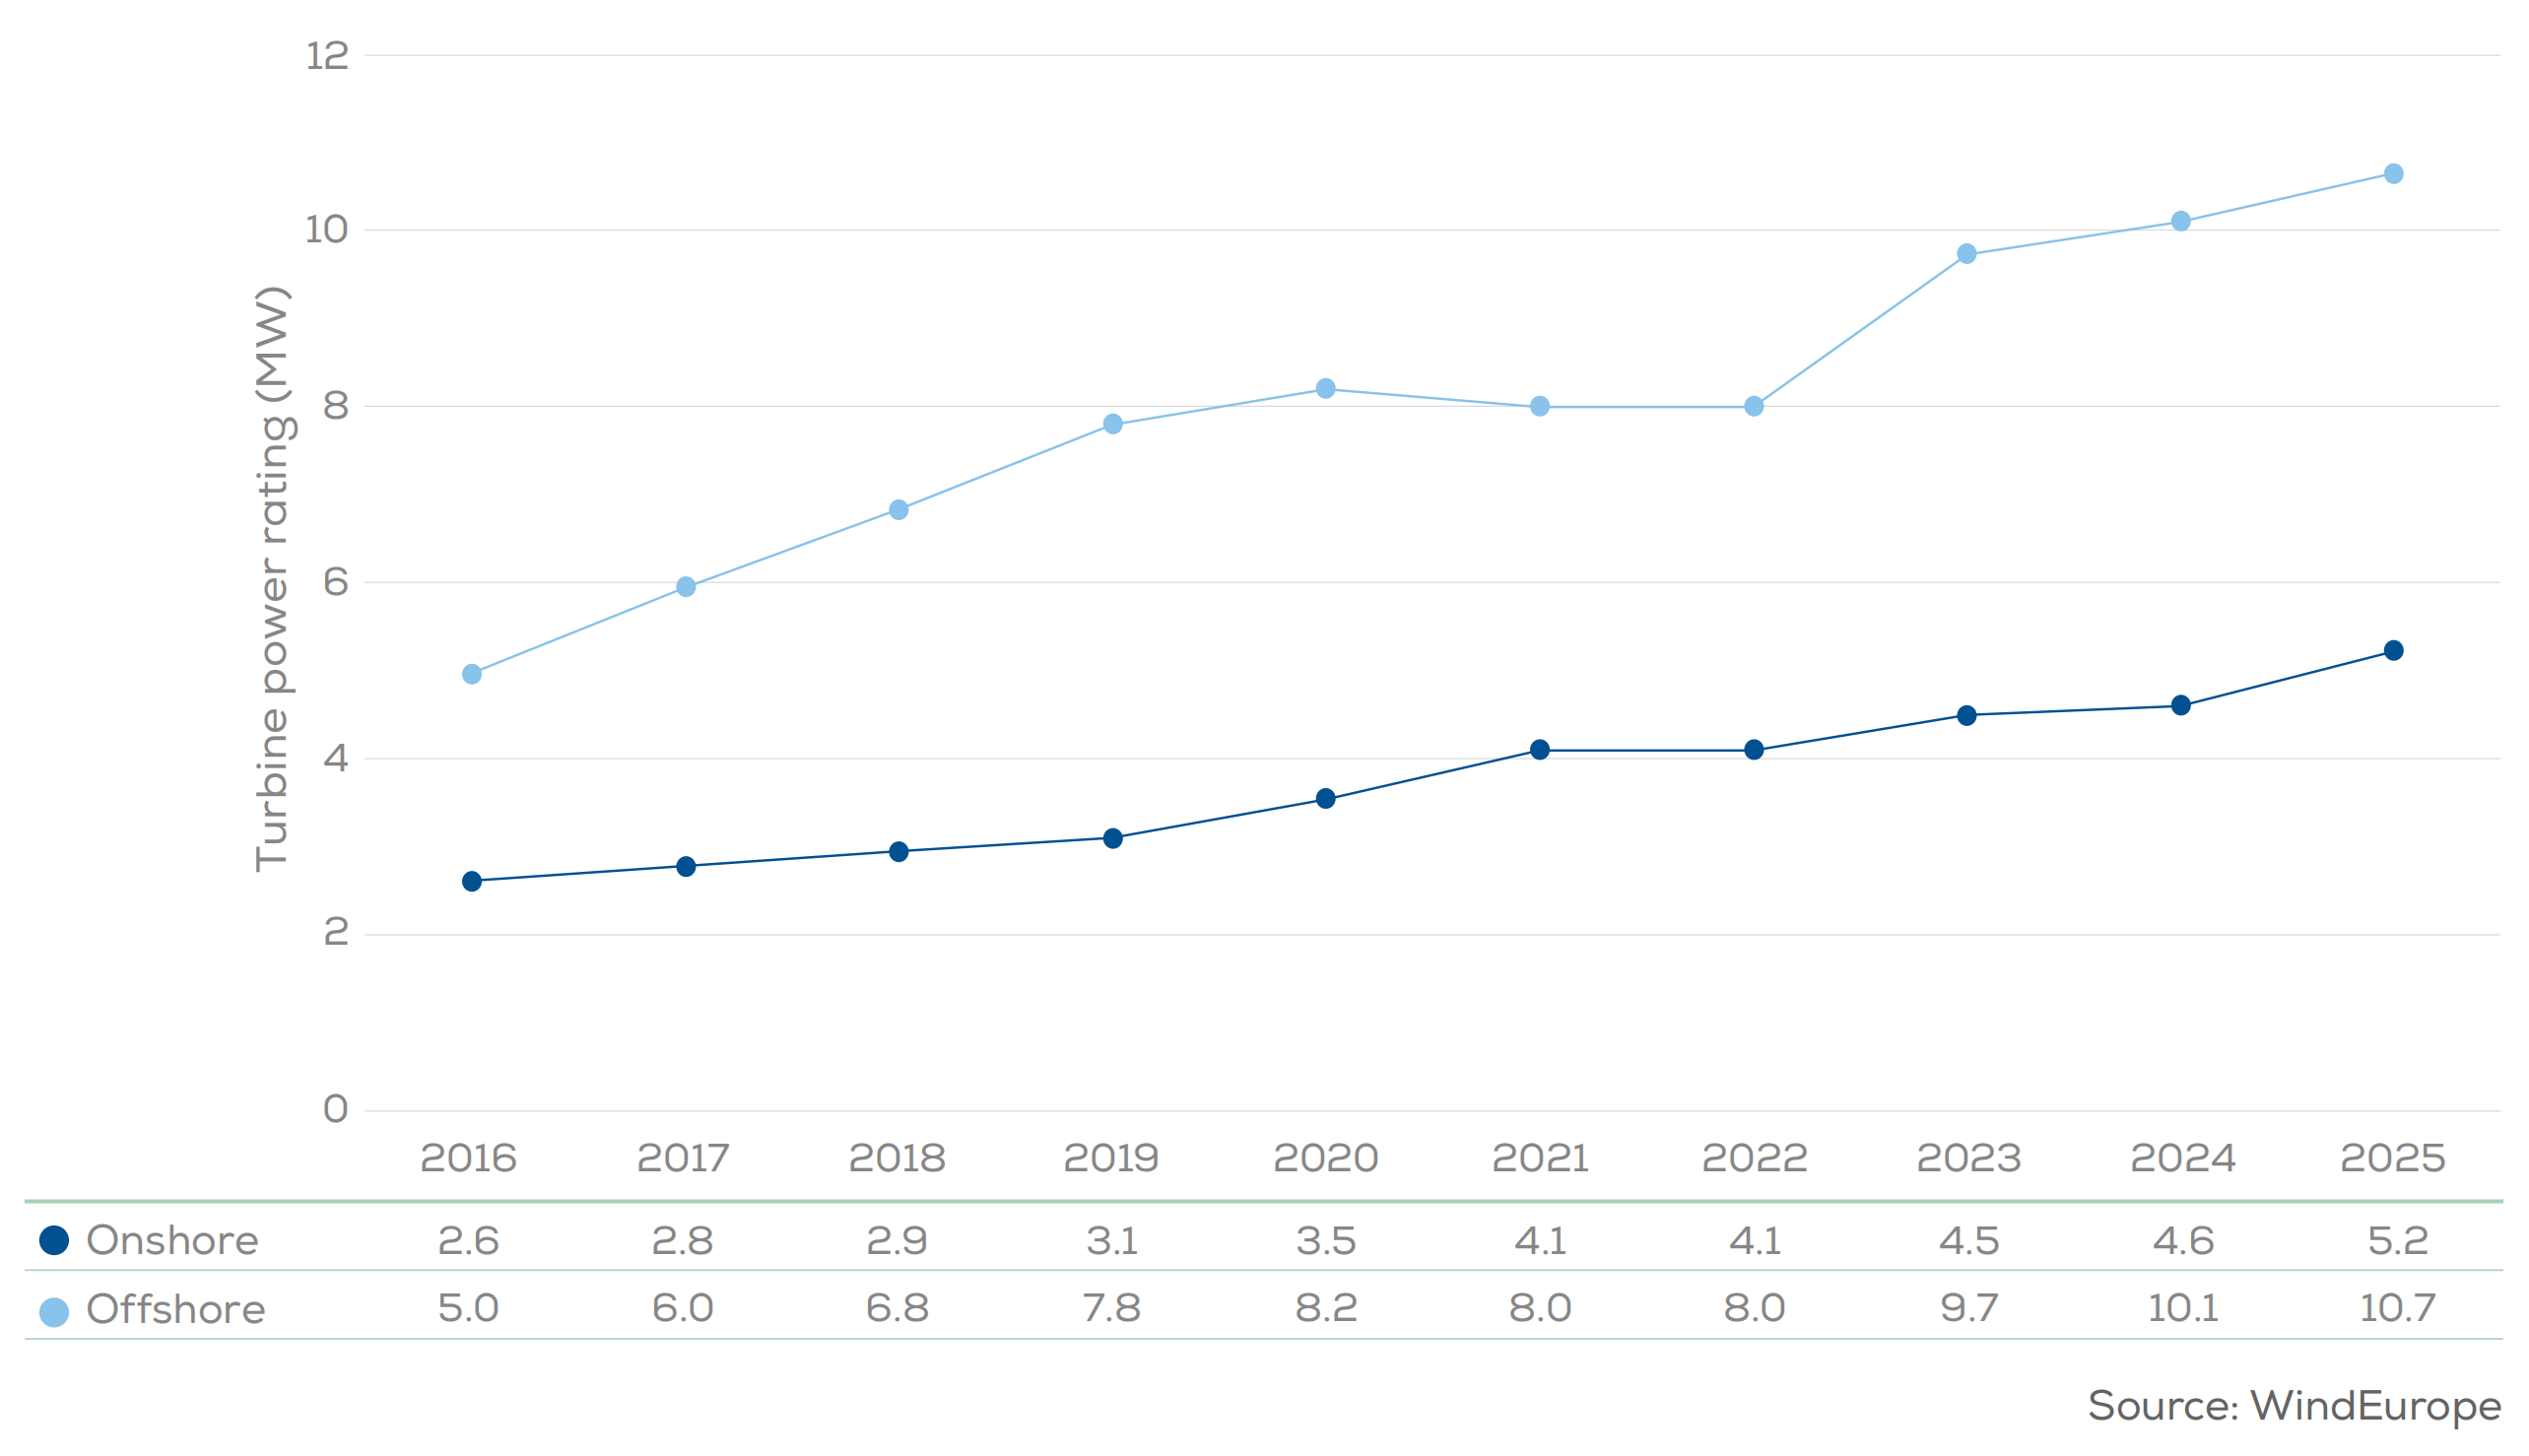
Abbildung 4: Durchschnittliche Leistung der in Europa installierten Windkraftanlagen von 2016 bis 2025
IV. Politik und Investitionen: Schwankungen bei den Genehmigungen ändern nichts an der langfristig positiven Tendenz, Investitionsvertrauen bleibt stabil
Genehmigungsdynamik: Im Jahr 2025 genehmigten insgesamt 10 europäische Länder neue Projekte mit einer Leistung von 29,4 GW (22,6 GW Onshore, 6,8 GW Offshore) – die Gesamtmenge liegt leicht unter den 36,6 GW von 2024.Anmerkung: Die Daten schwankung liegt vor allem an der Verzögerung der Bekanntgabe der Verteilungsresultate der siebten Runde der Contracts for Difference (CfD) in Großbritannien. Diese Runde wurde Anfang 2026 schließlich bekanntgegeben, bei der ein rekordverdächtiger Umfang von 9,7 GW einheitlich genehmigt wurde.
Kapitalaufwendung: Die Investitionen in neue Windparks beliefen sich 2025 auf 45 Milliarden Euro. Mit den endgültigen Investitionsentscheidungen (FIDs) wurden zukünftige Baukapazitäten von 15,5 GW Onshore- und 5,4 GW Offshore-Windenergie fixiert – ein Zeichen für das unerschütterliche Vertrauen des Marktes in die mittel- und langfristige Entwicklung.
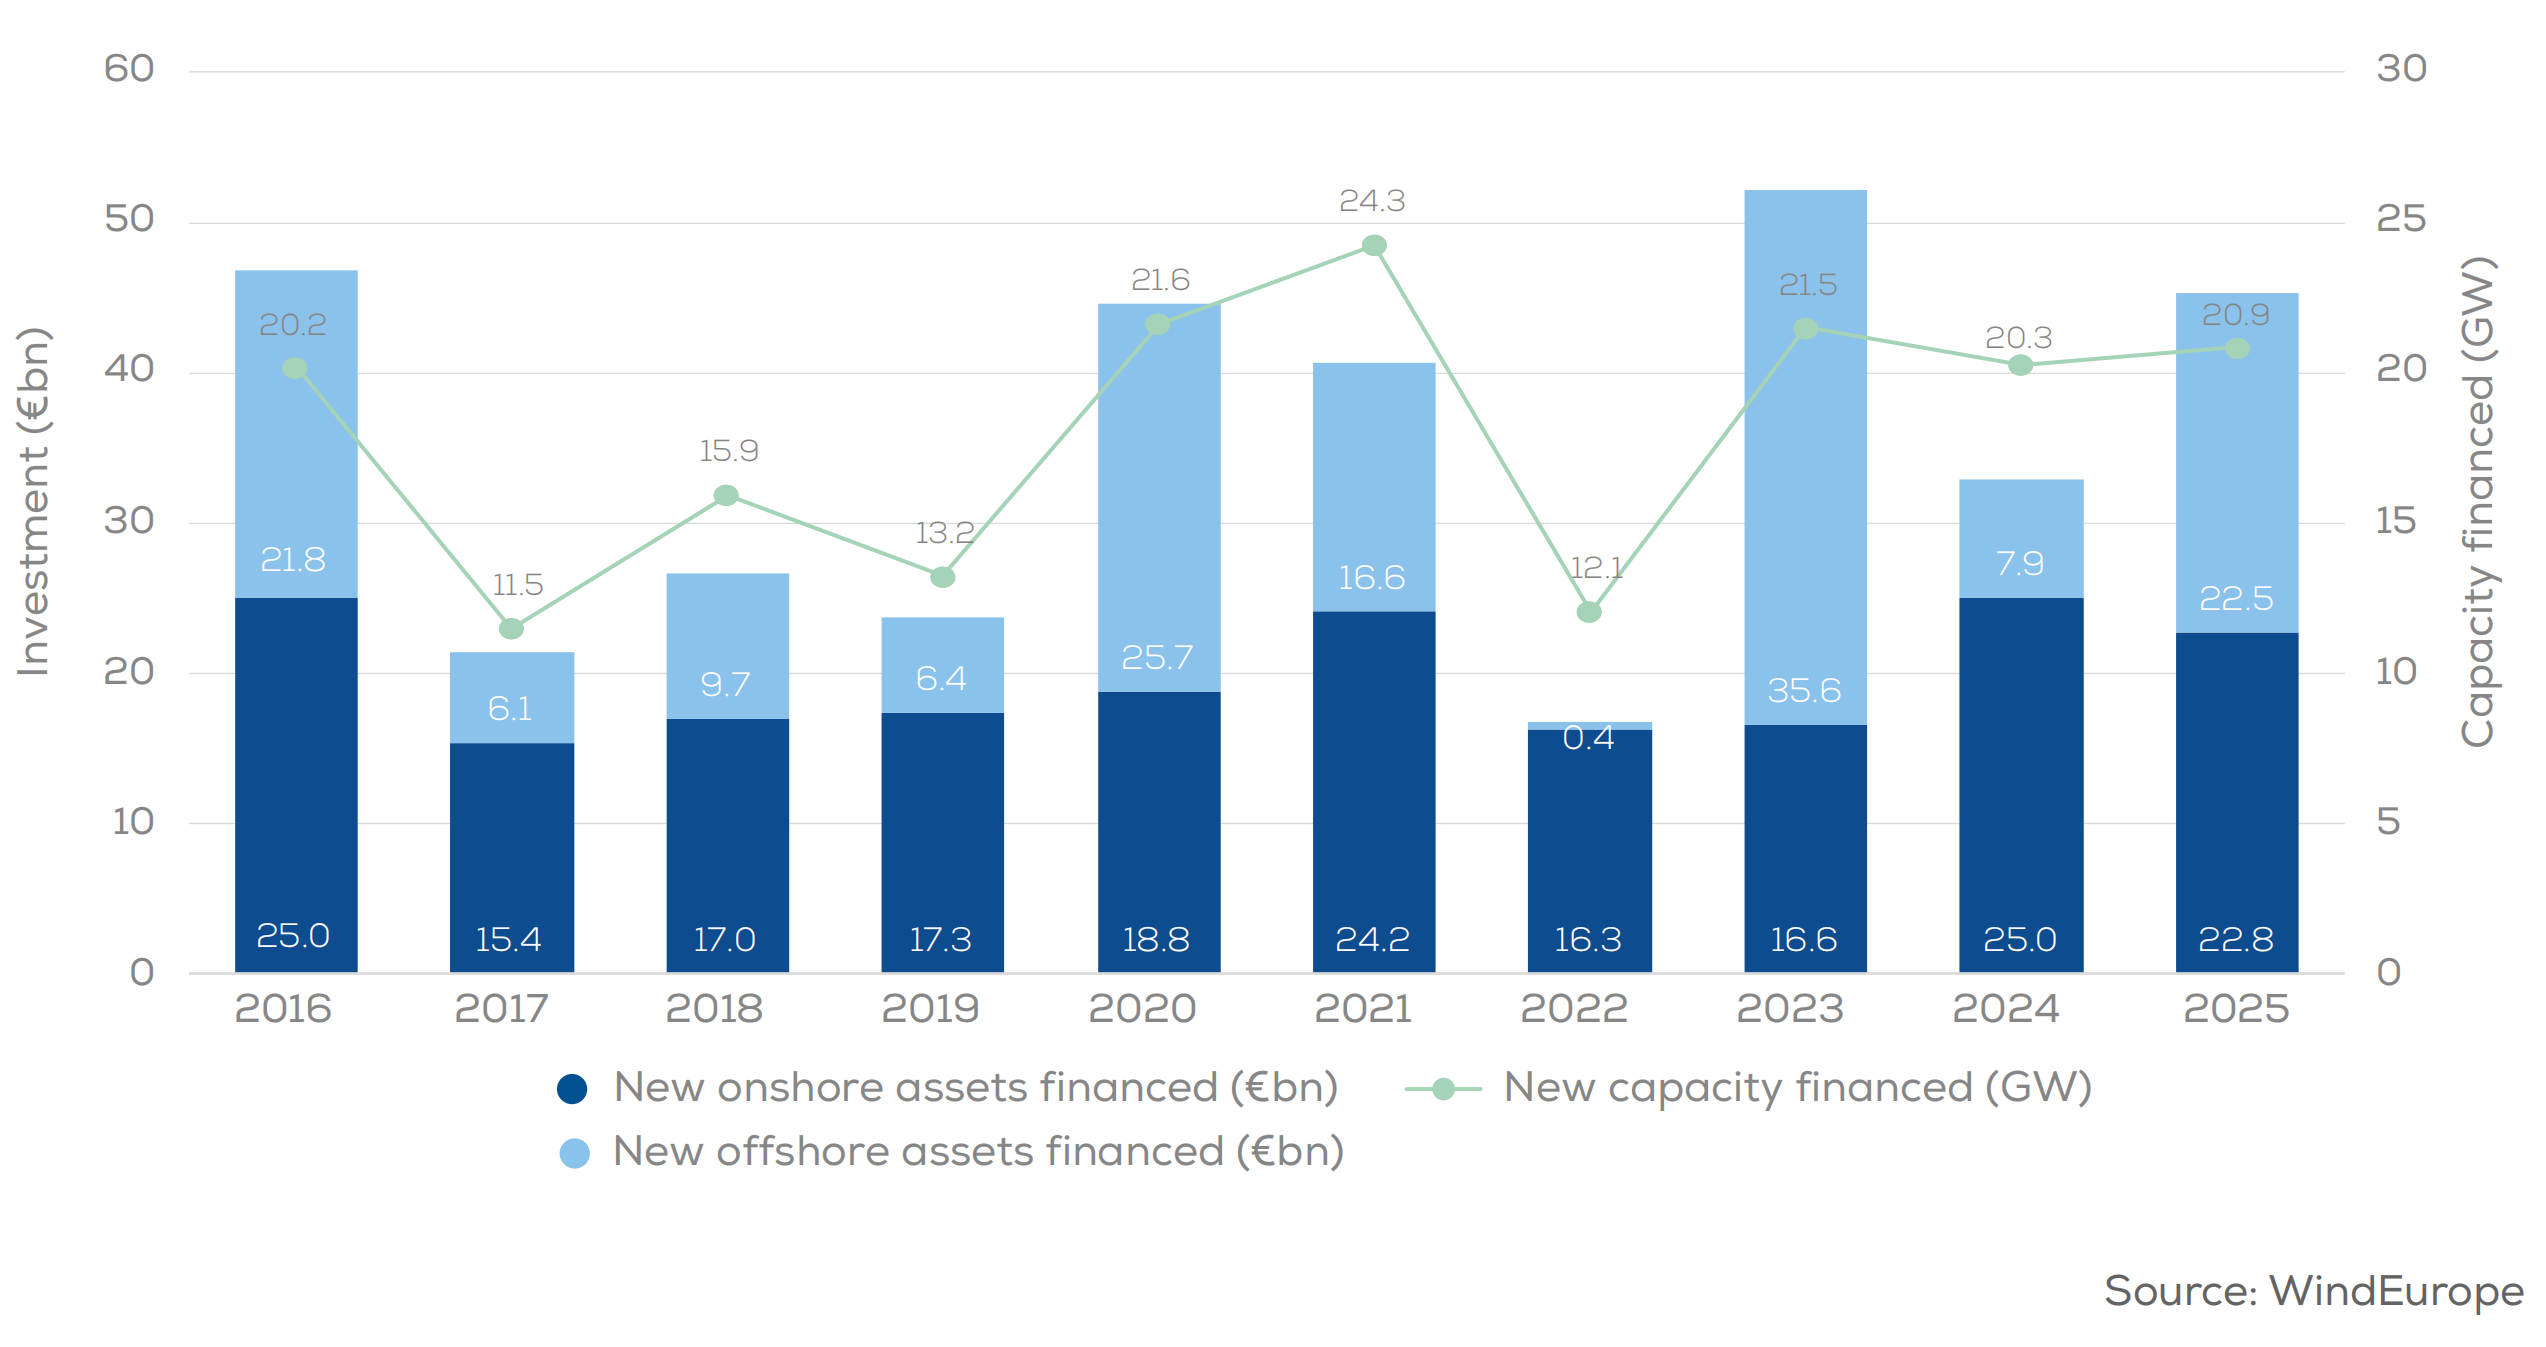
Abbildung 5: Investitionen in die Errichtung neuer Windparks von 2016 bis 2025
V. Zukunftsaussichten: Wachstumspotenzial gegeben, aber noch erheblicher Abstand zu den EU-Zielen
Europäische Gesamtprognose: Es wird erwartet, dass die durchschnittliche jährliche neue Installationsleistung in den Jahren 2026 bis 2030 30 GW erreichen wird. Bis 2030 könnte die Gesamtinstallationsleistung 439 GW erreichen (366 GW Onshore, 73 GW Offshore).
EU-Herausforderungen: Für die EU wird eine durchschnittliche jährliche neue Installationsleistung von 22 GW prognostiziert, sodass die Gesamtinstallationsleistung bis 2030 343 GW erreichen wird. Dieser Wert liegt jedoch deutlich unter dem strategischen EU-Ziel von 425 GW – das bedeutet, dass in den kommenden fünf Jahren eine weitere beschleunigte Umsetzung erfolgen muss, um das Ziel zu erreichen.


