Die globale Windenergie schloss 2025 mit einer rekordverdächtigen installierten Leistung ab, doch die Branche hält nicht an diesem Höchstpunkt an. Laut dem neuesten Bericht von Wood Mackenzie wird die Windenergiebranche 2026 in die Tiefe der strukturellen Transformation eintreten. Drei Kräfte – Politikadjustierungen, technische Weiterentwicklungen und Markttransformationen – verzahnen sich miteinander. Sie bringen zwar kurzfristige Herausforderungen wie verlangsamtes Wachstum und verschärfte Konkurrenz mit sich, schaffen aber auch langfristige Chancen wie den Ausbruch der Offshore-Windenergie, stabile Kosten und eine Neugestaltung von Werten. In diesem Jahr wird die Branche ein neues Wachstumsgleichgewicht zwischen Herausforderungen und Durchbrüchen finden.
Ohne weiteres Vorspiel tauchen wir gemeinsam mit dem neuesten Bericht von Wood Mackenzie in die sieben Kerntrends der Windenergiebranche 2026 ein und klären die zukünftige Entwicklungsrichtung der Industrie!
Trend 1: Die weltweit neue installierte Windenergieleistung wird ein differenziertes Muster zeigen – Verlangsamung in China, Wachstum in anderen Regionen der Welt
Wood Mackenzie prognostiziert, dass die weltweit neue installierte Windenergieleistung 2025 einen neuen Höchstwert von 170 GW erreichen wird. Im Jahr 2026 sinkt die neue installierte Leistung jedoch um 6 % im Vergleich zu 2025 auf 160 GW. Der Hauptgrund dafür ist die phasenweise Anpassung aufgrund des Abschlusses des 14. Fünfjahresplans Chinas.
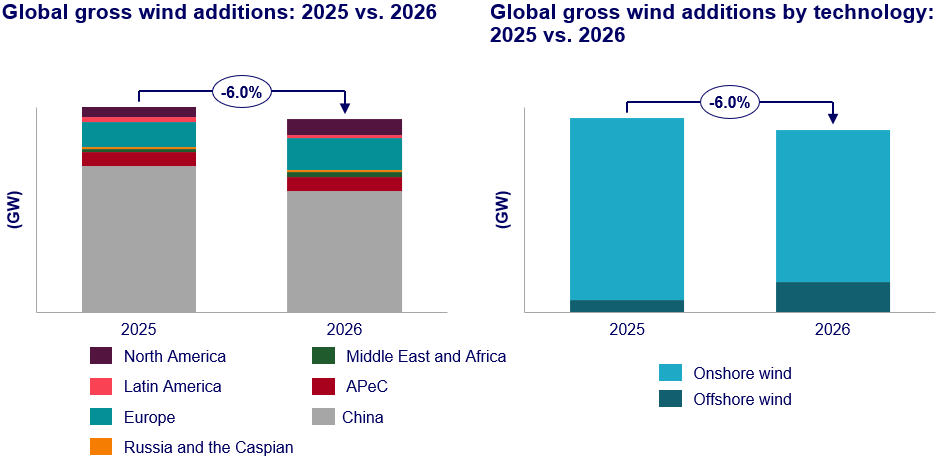
Deutschland wird dank der 2024 genehmigten großen Anzahl von Onshore-Windenergieprojekten ein starkes Wachstum verzeichnen. Die USA hingegen werden durch den Installationsboom vor dem Auslaufen der Produktionsteuervergünstigungsrichtlinie zum größten Einzelmarkt außerhalb Chinas.
Trend 2: Offshore-Windenergie-Ausschreibungen treten in die Ära 3.0 ein und werden zum Schlüsselantrieb für die Branchenerholung
2026 wird zum Ausbruchsjahr der Offshore-Windenergie – die neue installierte Leistung soll sich im Vergleich zum Vorjahr verdoppeln und damit zum zentralen Wachstumsmotor der Branche werden. Der Schlüssel zu diesem Durchbruch liegt in der Weiterentwicklung des Ausschreibungsmodells. Angesichts der Probleme wie fehlgeschlagene Ausschreibungen und abgesagte Projekte bei den Ausschreibungen der Ära 2.0, die durch Subventionskürzungen und starre Klauseln verursacht wurden, haben zahlreiche Länder weltweit die Offshore-Windenergie-Ausschreibungen 3.0 eingeführt. Durch günstigere Klauselgestaltungen soll sichergestellt werden, dass Projekte nicht nur vergeben, sondern auch realisiert werden können.
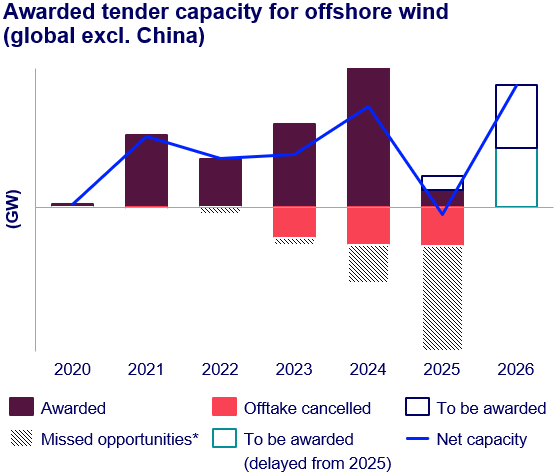
Die 7. Kapazitätsvergabe in Großbritannien wird zum ersten Probierstein der Ausschreibungen 3.0. Wood Mackenzie prognostiziert, dass das neue Rahmenwerk die vorherige Niedergangstendenz der Branche effektiv umkehren und die Umsetzung von Offshore-Windenergieprojekten beschleunigen wird. Der Rückzug von Stromabnahmevereinbarungen wird jedoch zu einem Baustillstand im Jahr 2028 führen. Neue Ausschreibungsprojekte werden hingegen konzentriert Anfang der 2030er Jahre ans Netz gehen. Bei unangemessenem Umsetzungsrhythmus besteht das Risiko einer erneuten Belastung der Lieferkette. Die beste Lösung für politische Entscheidungsträger ist daher die dezentrale Umsetzung – sie vermeidet die Lieferkettenbelastung durch konzentriertes Projektstart und gewährleistet den kontinuierlichen Betrieb der Industriekette auch bei Branchenzyklusschwankungen.
Trend 3: Unter dem Hintergrund der marktorientierten Stromreform in China steht die Entwicklung der Offshore-Windenergie vor neuen Aufgaben
Das seit 2025 umgesetzte zweistufige Marktzugangsmodell verlangt von Entwicklern, zunächst die Entwicklungsrechte zu erhalten und dann die Erträge festzulegen. Dies hat zu einem Stillstand im Wachstum des Projektreservoirs geführt – eine Tendenz, die 2026 weiter anhält. Obwohl die bereits vergebenen Projekte den Bau der nächsten drei Jahre ausreichend unterstützen, fehlt der Offshore-Windenergie im marktorientierten Preisgestaltungsmodell die Wettbewerbsfähigkeit im Vergleich zur Solarenergie und der Onshore-Windenergie. Der zentrale Blickpunkt 2026 liegt darin, ob China Förderpolitik für Tiefseeprojektentwicklungen einführen wird – dies wird sich direkt auf die technologische Forschung und Entwicklung sowie die Lieferkettenplanung der Branche auswirken.
Trend 4: Die US-amerikanische Windenergiebranche ist in einem Krampf zwischen Politik und Nachfrage gefangen
Das Clean Future Act legt fest, dass Projekte, die 2029–2030 kommerziell in Betrieb gehen, bis Juli 2026 mit dem Bau beginnen müssen, um Steuervergünstigungen zu erhalten. Dies zwingt Entwickler zur Beschleunigung der Beschaffung. Zusätzlich verstärken Unsicherheiten bei Zöllen, Genehmigungsrisiken sowie der Offshore-Windenergie-Baustopp des Trump-Regimes den Druck auf die Branche weiter.
Allerdings bringt das Wachstum des Strombedarfs eine Wendung. Bis 2030 wird der Spitzenstrombedarf in den USA deutlich steigen – neue Lasten wie Rechenzentren heben die Nachfrage nach Windenergie hervor. Dies könnte dazu beitragen, die Politik zu mildern, die Einspeisevergütung zu erhöhen und einen Transaktionsboom in der Branche auszulösen.
Trend 5: Die Entsorgung älterer Windkraftanlagen wird zu einem neuen Wachstumspunkt der Branche
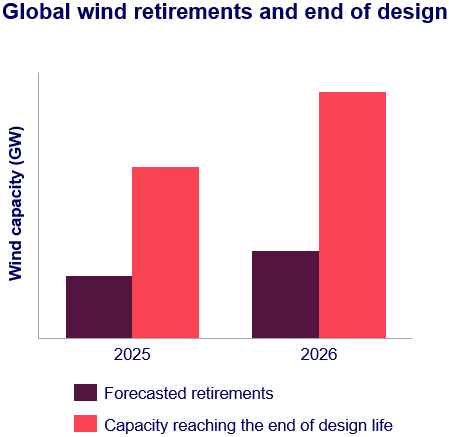
Eine große Anzahl von Windkraftanlagen weltweit läuft bereits seit mehr als 20 Jahren, eine weitere beträchtliche Menge nähert sich dem Ende ihrer konstruktionsbedingten Lebensdauer. Die Entscheidung über deren Ausserbetriebnahme wird die Windenergiebranche erstmals nachhaltig beeinflussen. Aus finanziellen Rentabilitätsgründen bevorzugen Entwickler in reifen Märkten wie Europa und Nordamerika die Verlängerung der Anlagenlebensdauer – dies wird die Nachfrage nach Modernisierung und Kapazitätserweiterung deutlich ankurbeln. Die Kostenvorteile und Effizienzüberlegenheiten neuer Windkraftanlagen werden den Ausserbetriebnahmezyklus älterer Anlagen beschleunigen und der Branche einen neuen Wachstumspunkt durch Bestandsaktualisierung bringen.
Trend 6: 2026 werden die Anlagenpreise tendenziell stabilisiert und zeigen differenzierte Merkmale in verschiedenen Nischenmärkten
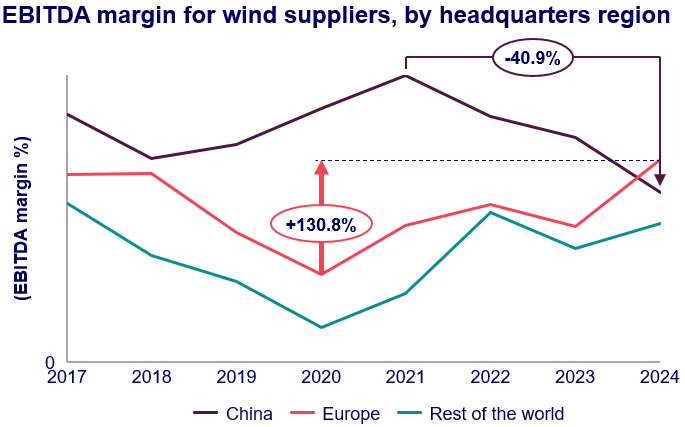
Chinesische Anlagenhersteller haben sich im Zuge von Branchenselbstregulierung und Politiksteuerung vom Preiskrieg verabschiedet. Das 2024 eingeführte Branchenselbstregulierungsabkommen sowie die 2025 von der Regierung verabschiedeten Maßnahmen zur Kontrolle ungeordneter Konkurrenz haben den Abwärtstrend der Anlagenpreise effektiv begrenzt. Zusammen mit dem deutlichen Preisrückgang 2025 werden die Preise für chinesische Windkraftanlagen 2026 tendenziell stabilisieren. Dennoch könnten Entwickler, um den Druck des sinkenden Projektertrags abzuwälzen, Risiken auf die Lieferkette übertragen – dies birgt weiterhin das Potenzial für einen kleinen Preisrückgang der Anlagen.
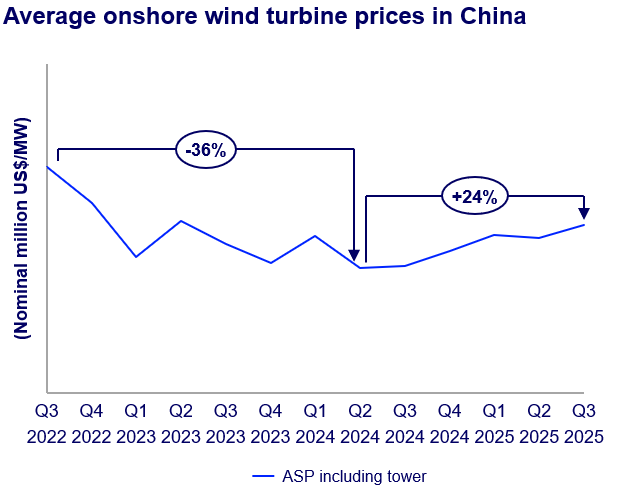
In westlichen Märkten hingegen setzt nach dem Inflationshöchstpunkt eine Kostenerleichterung ein. 2025 war das Inflationshöchstjahr in Westen – der Druck durch Fachkräftemangel und hohe Zinssätze löst sich allmählich auf. 2026 werden die Anlagenpreise in eine Stabilitätsphase eintreten. Die skalierte Anwendung von 6–7 MW Onshore-Windkraftanlagen in Europa wird zu Kosteneinsparungen führen, doch das geplante Carbon Border Adjustment Mechanism (CBAM) könnte die Beschaffungskomplexität erhöhen und den Kostensenkungsspielraum einschränken. Der US-Markt wird hingegen von politischen Faktoren wie Zöllen und Genehmigungsverzögerungen dominiert – die Anlagenpreise könnten weiter steigen, und die heimische Lieferkette wird unter dem Kapazitätsdruck durch den Installationsboom der Entwickler leiden.
Trend 7: Die marktorientierte Transformation treibt die Neugestaltung des Wettbewerbslogik der Branche an
Kernmärkte wie China und Deutschland wandeln sich vom Festpreis zum marktorientierten Preisgestaltungsmodell – dies zwingt die Industriekette, vom Kostenwettbewerb zum Wertwettbewerb überzugehen. Westliche Anlagenhersteller haben sich bereits auf Hochtechnologiebereiche wie moduläres Design, KI-getriebene präventive Wartung und Netzintegration konzentriert. Um sich vom Etikett Niedrigkosten zu lösen, bieten führende chinesische Anlagenhersteller umfassende Lösungen wie Projektentwicklung und Hybridenergiesysteme an, und verstärken gleichzeitig die ESG-Konformität sowie die heimische Produktion. Diese Transformation bedeutet, dass Anlagenhersteller nicht nur mit Branchenkollegen, sondern auch mit anderen erneuerbaren Energien wie Solarenergie konkurrieren müssen. Mit der Beseitigung von Marktbeschränkungen könnte die Windenergie 2026 in einigen Regionen sogar die Wettbewerbsfähigkeit gegenüber der Solarenergie übertreffen.
Fazit: 2026 – Das Jahr der entscheidenden Transformation der Windenergiebranche
Die Windenergiebranche von 2026 hat nicht mehr den Wind in den Segeln des früheren Hochwachstums, dafür aber mehr tiefe Verankerung durch strukturelle Transformation. Die politische Differenzierung gestaltet das globale Marktgefüge neu, die Offshore-Windenergie wird zum Wachstumskern, die Kostens Stabilisierung beendet ungeordnete Konkurrenz, und die Entsorgung älterer Anlagen sowie die marktorientierte Transformation definieren die langfristige Richtung der Branche.
Für Branchenakteure ist dieses Jahr sowohl Herausforderung als auch Chance: Politische Unsicherheiten, Lieferkettenrisiken und verschärfte Konkurrenz bleiben bestehen; gleichzeitig warten der Ausbruch der Offshore-Windenergie, die Aktivierung des Bestandsmarktes und die 红利 des Wertwettbewerbs auf die Vorreiter der Branche. Wie der Bericht aufzeigt, verbirgt sich hinter kurzfristigen Schwankungen eine tiefgreifendere Industrieaufwertung – jeder Anpassungsschritt im Jahr 2026 wird die Grundlage für eine nachhaltigere und wettbewerbsfähigere Zukunft der Windenergiebranche legen.


