Im Jahr 2025 tritt der globale Onshore-Windenergiemarkt in eine entscheidende Wendephase ein. Laut einer Untersuchung des Fachberatungsunternehmens Wood Mackenzie passen Windkraftanlagenhersteller weltweit unabhängig voneinander ihre Produktpreisstrategien und unternehmerischen Kernstrategien an. Obwohl es zuvor deutliche Unterschiede in den Geschäftsmodellen westlicher und östlicher Anlagenhersteller gab, haben sie inzwischen einen Konsens erreicht: gemeinsam zum Gewinnpfad mit Wert als Kern umschalten.
I. Preistrend: Entstehung eines zweigleisigen Differenzierungsformats
1. Westliche Märkte: Preise am Höchstpunkt, Gewinn im Vordergrund
Seit 2020 sind die Preise für Windkraftanlagen in Westeuropa um 45 % gestiegen – in europäischen und US-Märkten liegt das Angebotspreisniveau bereits bei 1,0 bis 1,2 Millionen US-Dollar pro MW. Selbst bei einem Rückgang der Rohstoff- und Logistikkosten um 20 % hat die Preissteigerung nicht abgenommen. Analysten von Wood Mackenzie gehen davon aus, dass die Preise in westlichen Märkten inzwischen ihren Höchstpunkt erreicht haben und ab 2027 allmählich zurückgehen werden.
2. Chinesischer Markt: Verringerte Preisrückgänge, vielfältige Durchbrechungsstrategien
Der Rückgang der Preise für chinesische Onshore-Windkraftanlagen hat sich deutlich verlangsamt – die prognostizierte durchschnittliche jährliche Preisreduktion bis 2027 beträgt nur noch 3 %, weit unter dem Niveau vor fünf Jahren. Diese Veränderung zeigt die zunehmende Reife des Marktes und die Abschwächung der Preiskriegstendenz. Derzeit liegt der Preis für chinesische Onshore-Windkraftanlagen inklusive Turm bei etwa 300.000 US-Dollar/MW. Aufgrund der intensiven Konkurrenz und Überkapazitäten im Inlandsmarkt erweitern Hersteller ihre Geschäftstätigkeit zunehmend um Projektentwicklung, Hybridenergiesysteme und Überseemärkte, um neue Wachstumsräume zu erschließen.
Nutzen sie ihre doppelten Vorteile aus Industrie und Technologie in China, wenden chinesische Hersteller auf Überseemärkten weiterhin eine aggressive Preisstrategie an – in aufstrebenden Märkten beträgt der Verkaufspreis für Windkraftanlagen teilweise nur 400.000 US-Dollar/MW. Wood Mackenzie prognostiziert, dass dieser Preisvorteil chinesischen Herstellern helfen wird, in den nächsten zehn Jahren 27 % des globalen Marktes außerhalb Chinas zu erobern.
II. Strategische Transformation: Von Preiswettbewerb zur Wertvertiefung
1. Westliche Hersteller: Verzicht auf Skalierungsorientierung, Fokus auf Wertschöpfung
Die erheblichen finanziellen Verluste der vergangenen fünf Jahre haben westliche Anlagenhersteller gezwungen, ihre wettbewerbsorientierte Logik der Skalenerweiterung aufzugeben. Die neue Wettbewerbsstrategie konzentriert sich auf moduläres Design, künstliche Intelligenz-getriebene Betriebs- und Wartungssysteme sowie digitale Upgrades – mit dem Kernziel, die Gerätezuverlässigkeit und das Vermögensertrag zu steigern. Gleichzeitig haben Nachhaltigkeit, Recyclierbarkeit und Netzintegrationsfähigkeit zur Kernunterscheidungsfähigkeit geworden. Die Vertiefung der Standardisierung von Komponenten und der Logistikkooperation hat zudem Kosten gesenkt und Lieferdruck abgemildert.
2. Chinesische Hersteller: Ende des reinen Preiskriegs, Modernisierung von Lösungen
Führende chinesische Anlagenhersteller setzen parallel eine strategische Aufwertung um – von reinem Preiswettbewerb zu einem End-to-End-Lösungsdienstleistungsmodel. Ihre Geschäftstätigkeit umfasst inzwischen Projektentwicklung, Hybridenergiesysteme, intelligente Stromhandelsplattformen und weitere Bereiche. In aufstrebenden Märkten festigen sie ihre Marktposition durch Aufbau von lokalen Produktionsstätten, Arbeitskräftetraining und Aufbau langfristiger Kooperationsnetzwerke. Gleichzeitig richten sie sich mit fortschrittlicher Technologie, ESG-Konformitätsfähigkeit und intelligenten Plattformen an internationale Spitzenhersteller an und bilden so einen differenzierten Wettbewerbsvorteil.
III. Politikadjustierung: Treiber der Branchentransformation
Analysten von Wood Mackenzie gehen davon aus, dass Politikänderungen der zentrale Treiber für die strategische Transformation von Unternehmen sind. Die chinesische Elektrizitätsmarktreform 2025 hat den festpreisbasierten Mechanismus abgeschafft und vollständig wettbewerbliche Ausschreibungsmodalitäten eingeführt – eine Annäherung an westliche Marktmechanismen. Mit der Politikadjustierung stehen Anlagenhersteller nicht nur vor intensiver Branchenkonkurrenz, sondern müssen auch direkt mit Herausforderungen aus querliegenden Technologien wie Solarenergie und Energiespeicherung konfrontiert werden – die Wettbewerbsdimensionen der Branche haben sich weiter erweitert.
IV. Investorenvertrauen und Marktaussicht
1. Vertrauensaufschwung: Impressive Aktienkursleistung
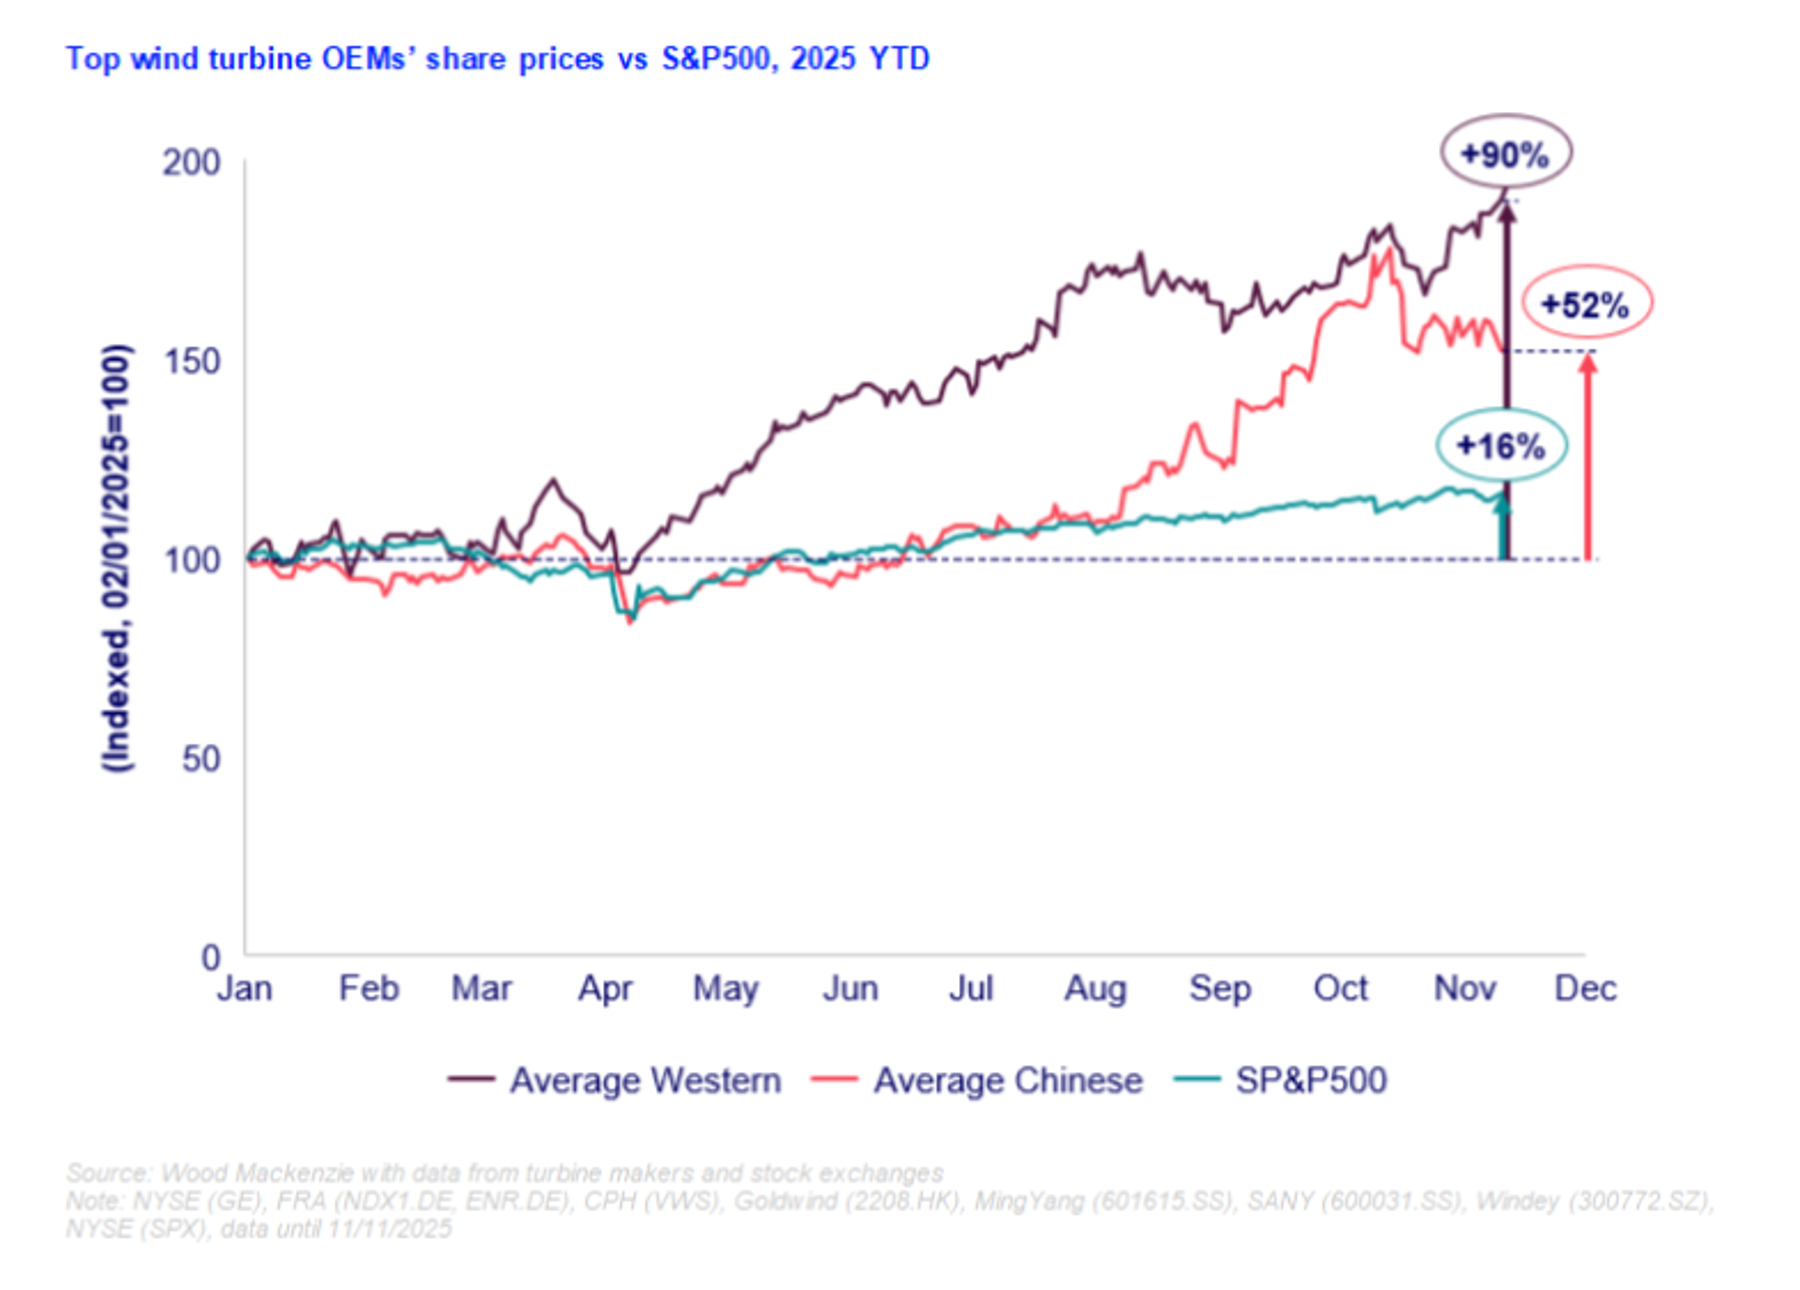
Die strategische Transformation der Unternehmen hat das Marktvertrauen deutlich gestärkt. Laut Forschungsdaten von Wood Mackenzie beträgt die durchschnittliche Aktienkurssteigerung von chinesischen und westlichen Windkraftanlagenherstellern seit Beginn des Jahres 72 %. Während westliche Unternehmen hauptsächlich von der verbesserten Lieferkette und den optimierten EU-Zulassungsverfahren profitieren, wachsen chinesische Unternehmen vor allem durch staatliche Förderung und Vorteile aus der Branchenintegration.
2. Herausforderungen bleiben: Der Weg der Transformation ist lang und anspruchsvoll
Die Branche steht immer noch vor vielfältigen Herausforderungen: Für chinesische Hersteller bei der Markteintritts in Übersee sind strukturelle Barrieren wie steigende lokale Herstellungskosten, gesteigerte Logistikkomplexität von Hoch-MW-Anlagen und veraltete Betriebs- und Wartungsnetzwerke zu bewältigen. Westliche Hersteller hingegen müssen ein Gleichgewicht zwischen Umsatz und Investitionen in technologische Innovation finden, um dem anhaltenden Wettbewerbsdruck standzuhalten.
3. Branchenaussicht: Wert bestimmt die zukünftige Marktstruktur
Analysten von Wood Mackenzie weisen darauf hin, dass die strategische Konvergenz von chinesischen und westlichen Unternehmen markiert den Eintritt des Onshore-Windenergiemarktes in eine neue, technologietreibende und systemintegrierte Entwicklungsphase. Eine erfolgreiche Transformation wird die Windenergiebranche zu einem gesunden Gewinnniveau zurückführen und ihre zentrale Stützposition im globalen Dekarbonisierungsprozess festigen. Bleiben Unternehmen dieser Veränderung nicht gewachsen, laufen sie Gefahr, dass ihre Gewinne anhaltend unter Druck geraten und ihr Marktanteil schrumpft.
Die deutsche Firma HKW wurde 1921 gegründet und seit 1985 sich intensiv dem Bereich der Windenergielager widmen. Ihre technischen Erfahrungen begleiten den gesamten Entwicklungsverlauf der Branche, und die Stärke ihrer dreireihigen Zylinderrollen-Hauptlagertechnologie für Windkraftanlagen steht unter den Top 3 in Europa. Das dreireihige Zylinderrollen-Hauptlager von HKW kombiniert langjährige technische Erfahrungen in Struktur, Material und Verfahren und verfügt über sechs Kernvorteile: hohe Zuverlässigkeit, starke Tragfähigkeit, hohe Struktursteifigkeit, hohe Übertragungseffizienz, einfache Installation und niedrige Gesamtkosten. Ob für Onshore-Anwendungen oder bei der Bewältigung von Herausforderungen im Offshore-Bereich wie Salzkorrosion und extremen Wind- und Wellenbedingungen – das HKW-Hauptlager reduziert die Ausfallzeiten und Wartungshäufigkeit von Windkraftanlagen signifikant und gewährleistet eine effiziente Anpassung an alle Betriebsbedingungen auf Land und im Meer. HKW vertieft sich seit langem in den Markt für Windkraft-Zubehörkomponenten und bietet mit seinem globalen Netzwerk aus lokalisierten Dienstleistungen Partnern weltweit fortschrittliche Technologien und hochwertige Produkte.


