Dieser Bericht bietet eine hochdimensionale Rückschau auf die globalen Offshore-Windenergieprojekte im Jahr 2025. Da die zentralen jährlichen Wachstumstreiber stark auf den chinesischen Festlandmarkt konzentriert sind, wird der Bericht sich auf die Darstellung der Kernentwicklungen und wichtigen Fortschritte im Bereich der Offshore-Windenergie in der chinesischen Festlandregion konzentrieren.
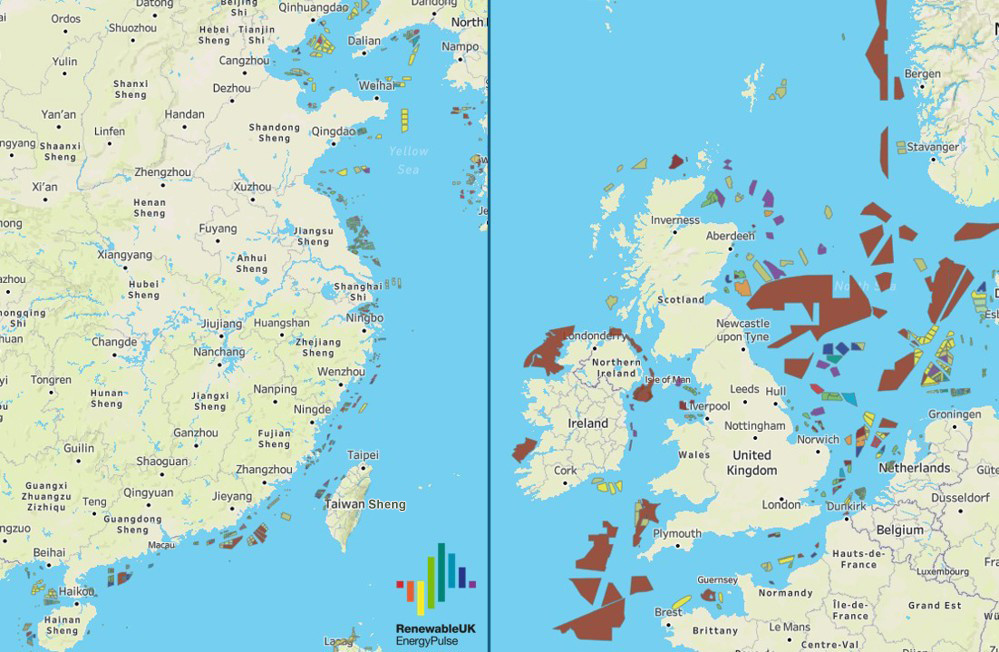
Abbildung 1: Verteilung der in Betrieb genommenen und geplanten Windparks in den beiden am aktivstenen Regionen der globalen Offshore-Windenergie – China und der Nordsee. Bildquelle: Gemeinsam erstellt von EnergyPulse und Vekta Group
I. Fortschritte bei der Inbetriebnahme und Konstruktion von Projekten
Im Jahr 2025 gingen insgesamt 23 Offshore-Windenergieprojekte in sechs zentralen globalen Märkten voll auf Kapazität in Betrieb. Die jährlich neu in Betrieb genommene Installationsleistung belief sich auf 8,8 GW, und die kumulative weltweit in Betrieb genommene Installationsleistung stieg auf 89,2 GW.
Der Führungsvorteil des chinesischen Festlandmarktes wurde weiter ausgebaut. Die im Jahr neu in Betrieb genommene Installationsleistung belief sich auf 6 GW, und die kumulative in Betrieb genommene Installationsleistung macht 52 % der weltweiten Gesamtmenge aus. Dies ist bereits das fünfte Jahr in Folge, dass das chinesische Festland mehr als die Hälfte der jährlich neu hinzugekommenen Offshore-Windenergieinstallationsleistung weltweit beisteuert und somit fest als der größte globale Offshore-Windenergiemarkt positioniert ist.
Großbritannien belegte mit 1,3 GW neu in Betrieb genommener Kapazität den zweiten Platz, gefolgt von Taiwan (China) mit 935 MW, Deutschland mit 253 MW, Südkorea mit 200 MW und Frankreich mit 25 MW. Dabei war das 25-MW-Projekt in Frankreich das weltweit einzige schwimmende Offshore-Windenergieprojekt, das 2025 in Betrieb genommen wurde.
Darüber hinaus wurden bis zum Jahresende die Installationen aller Windkraftanlagen für Projekte mit einer weiteren Installationsleistung von 2,4 GW abgeschlossen, die jedoch noch nicht den endgültigen Abschluss der Bauabnahme durchlaufen haben.
Bis Ende 2025 befanden sich weltweit Offshore-Windenergieprojekte mit einer Installationsleistung von 33 GW in der Phase der vollständigen Bauausführung in 12 Ländern und Regionen. Das chinesische Festland führte mit einem Baumaßstab von 9,1 GW an der Spitze, gefolgt von Großbritannien mit 7,6 GW und den USA mit 5,9 GW.
Im Bereich der Konstruktion von schwimmenden Offshore-Windenergieprojekten steht ein Projekt mit einer Installationsleistung von 60 MW in Frankreich kurz vor der Fertigstellung. In der chinesischen Festlandregion läuft ein Pilotprojekt für schwimmende Offshore-Windenergie mit 16 MW mit den Verankerungsarbeiten. Nach der Fertigstellung des Projekts wird es die weltweit größte schwimmende Windkraftanlage mit einzelner Maschinekapazität einsetzen.
Weltweit gibt es zudem Projekte mit einer Installationsleistung von 30 GW, für die die Bauarbeiten an den unterstützenden Anlagen vorangetrieben werden, darunter 18,6 GW in der chinesischen Festlandregion, 3,9 GW in Großbritannien und 3,3 GW in Polen. Dieser Reservierungsumfang umfasst etwa 263 MW an schwimmenden Offshore-Windenergieprojekten, die fast vollständig in der chinesischen Festlandregion liegen und fünf Demonstrationsprojekte sowie Vorkommerzialisierungsprojekte umfassen.
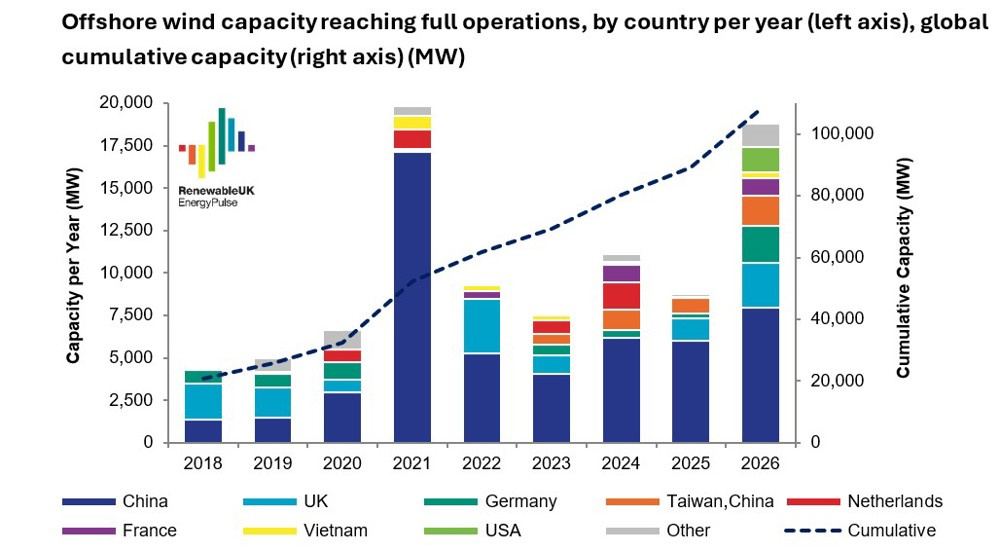
Abbildung 2: Jährlich neu in Betrieb genommene Offshore-Windenergieinstallationsleistung sowie kumulative weltweite Installationsleistung nach Ländern oder Regionen
II. Dynamik des Meeresbodenvermietungsmarktes
Das Jahr 2025 war das Jahr mit der niedrigsten Aktivität auf dem globalen Meeresbodenvermietungsmarkt für Offshore-Windenergie seit 2021. Aufgrund von mehreren Faktoren wie der unzureichenden Finanzierbarkeit der Standorte und der Kürzung der Vermietungsumfänge durch die Regierungen mehrerer Länder kam es bei mehreren Runden von Meeresbodenvermietungsausschreibungen zu Ausschreibungsausschlägen und fehlender Bieterbeteiligung.
Trotz der Branchenkühlung erhielten weltweit im Jahr Projekte mit einer Installationsleistung von 40 GW die exklusive Entwicklungsberechtigung für Standorte, wodurch der globale Reservoirpool für Offshore-Windenergieprojekte weiter aufgestockt wurde. Seit 2021 haben 21 Länder und Regionen weltweit Meeresbodenvermietungsressourcen freigegeben, mit einer entsprechenden Installationsleistung von 325 GW.
Das chinesische Festland dominierte den globalen Meeresbodenvermietungsmarkt im Jahr 2025. Bereits im Januar wurden in fünf Regionen Standortressourcen mit einer Installationsleistung von 15,1 GW freigegeben, gefolgt von einer zusätzlichen Freigabe von 5 GW. Somit führte es weltweit bei der kumulativen Vermietungsgröße an. Großbritannien und Südkorea gaben jeweils Meeresbodenvermietungsressourcen mit einer Installationsleistung von 4,5 GW frei und gehörten zur zweiten globalen Marktgruppe.
III. Umsetzungsstatus der endgültigen Investitionsentscheidungen (FID)
Die Umsetzung der endgültigen Investitionsentscheidungen (FID) für globale Offshore-Windenergieprojekte zeigte sich im Jahr 2025 in einer günstigen Tendenz. Im gesamten Jahr erreichten Projekte mit einer Installationsleistung von 16,2 GW den kritischen FID-Meilenstein, und die Größe verbesserte sich im Vergleich zu 2024 leicht. Aufgrund der unvollständigen öffentlichen Offenlegung von FID-Informationen zu Projekten auf dem chinesischen Festlandmarkt besteht noch Potenzial für eine Aufwärtskorrektur dieses Werts.
Die Umsetzungsgröße der FID in Regionen außerhalb des chinesischen Festlandes stieg im Vergleich zum Vorjahr deutlich an – von weniger als 5 GW in 2024 auf 7,6 GW in 2025. Darunter leitete Polen mit 3,3 GW an der Spitze, gefolgt von Deutschland mit 1,6 GW und Großbritannien mit 1,1 GW, während die USA, Taiwan (China) und Vietnam jeweils 816 MW, 500 MW und 249 MW erreichten.
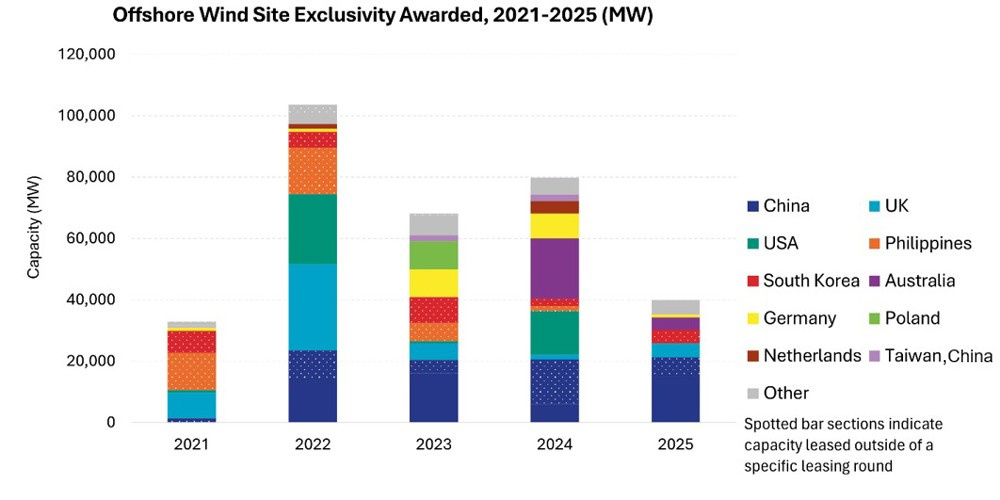
Abbildung 3: Aktivitäten auf dem globalen Meeresbodenvermietungsmarkt für Offshore-Windenergie von 2021 bis 2025
IV. Status der Unterzeichnung von Windkraftanlagenverträgen
Die Größe der offiziellen Aufträge für globale Offshore-Windkraftanlagen ging im Jahr 2025 im Vergleich zum Vorjahr zurück. Die im gesamten Jahr unterzeichneten Verträge entsprachen einer Installationsleistung von 14,2 GW, was unter den 17,8 GW von 2024 lag. Dieser Statistikumfang umfasst nur offizielle Verträge und keine bevorzugten Lieferantenvereinbarungen.
Chinesische Anlagenhersteller eroberten den Großteil der weltweiten Aufträge und gewannen Verträge mit einer Installationsleistung von 10,4 GW, die sich ausschließlich auf inländische Projekte bezogen. Mingyang belegte mit 2,7 GW den ersten Platz im Jahresranking, gefolgt von Goldwind Technology mit 2,3 GW, während Siemens Gamesa und Vestas jeweils etwa 1,9 GW an Aufträgen ergatterten.
Die Gesamtauftragsmenge in Regionen außerhalb des chinesischen Festlandes betrug 3,8 GW, darunter 2 GW in Deutschland, 1 GW in Taiwan (China), 500 MW in Südkorea und 390 MW in Polen. Im Jahr 2025 gewannen vier chinesische Anlagenhersteller gemeinsam offizielle Aufträge für Windkraftanlagen mit 20 MW mit einer Gesamtinstallationsleistung von 2,5 GW.
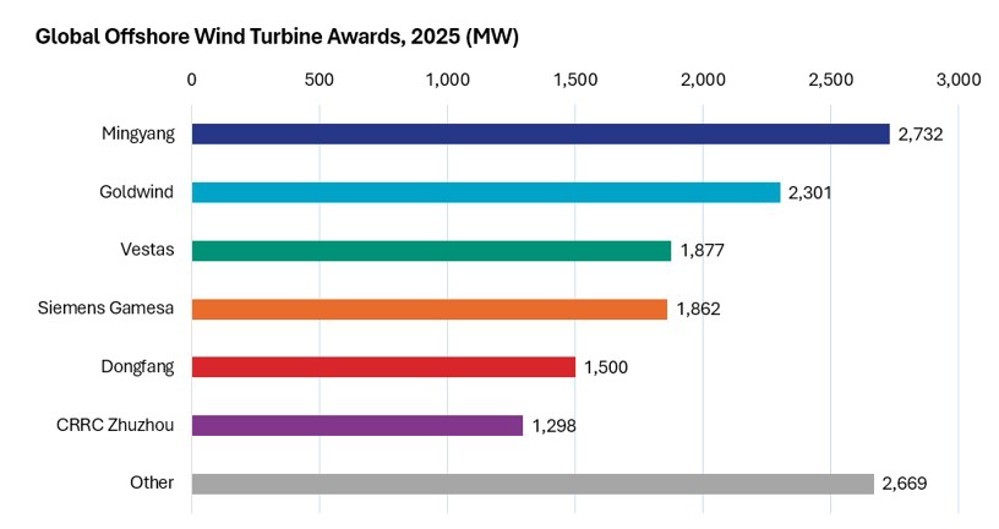
Abbildung 4: Unterzeichnete offizielle Windkraftanlagenverträge nach Windkraftanlagenherstellern im Jahr 2025
Auf Ebene der Installationsanwendung waren die Windkraftanlagen mit der größten Einzelmaschinenkapazität, die 2025 in Europa installiert wurden, die 15-MW-Modelle von Vestas und Siemens Gamesa. China konzentriert sich auf die Entwicklung von Standorten mit niedriger Windgeschwindigkeit und setzt üblicherweise Windkraftanlagen im Bereich von 8–12 MW in Kombination mit Impellern mit einem Durchmesser von über 230 Metern ein, um den Nutzeffekt der Stromerzeugung maximal zu steigern. Im Januar 2026 wurde die weltweit erste 20-MW-Offshore-Windkraftanlage, die von Goldwind Technology entwickelt wurde, erfolgreich installiert und wird in der Folge in die Phase der serienmäßigen Installation übergehen.
V. Marktentwicklungsvorhersage für 2026
EnergyPulse prognostiziert, dass die weltweit neu in Betrieb genommene Offshore-Windenergieinstallationsleistung im Jahr 2026 18,8 GW erreichen wird, wobei die 10,8 GW der chinesischen Festlandregion nicht enthalten sind. Dieser Umfang könnte 2026 zum zweithöchsten Jahr seit 2021 machen und dazu beitragen, dass die kumulative weltweit in Betrieb genommene Offshore-Windenergieinstallationsleistung den kritischen Meilenstein von 100 GW übersteigt.
Das Jahr 2026 könnte zu einem entscheidenden Jahr für die Neugestaltung der globalen Offshore-Windenergiemarktstruktur werden. Seit 2021 hat das chinesische Festland mehrere Jahre in Folge mehr als die Hälfte der jährlich neu hinzugekommenen in Betrieb genommenen Installationsleistung weltweit beigesteuert. Im Jahr 2026 wird mit der Massenfreigabe der Installationskapazitäten in Großbritannien, Deutschland, Taiwan (China) sowie auf aufstrebenden Märkten der Anteil des chinesischen Festlandmarktes möglicherweise zurückgehen. Solange jedoch die inländischen Projekte in der chinesischen Festlandregion gemäß dem festgelegten Zeitplan vorangetrieben werden, wird seine marktführende Position weiterhin auf einem hohen Niveau gehalten.
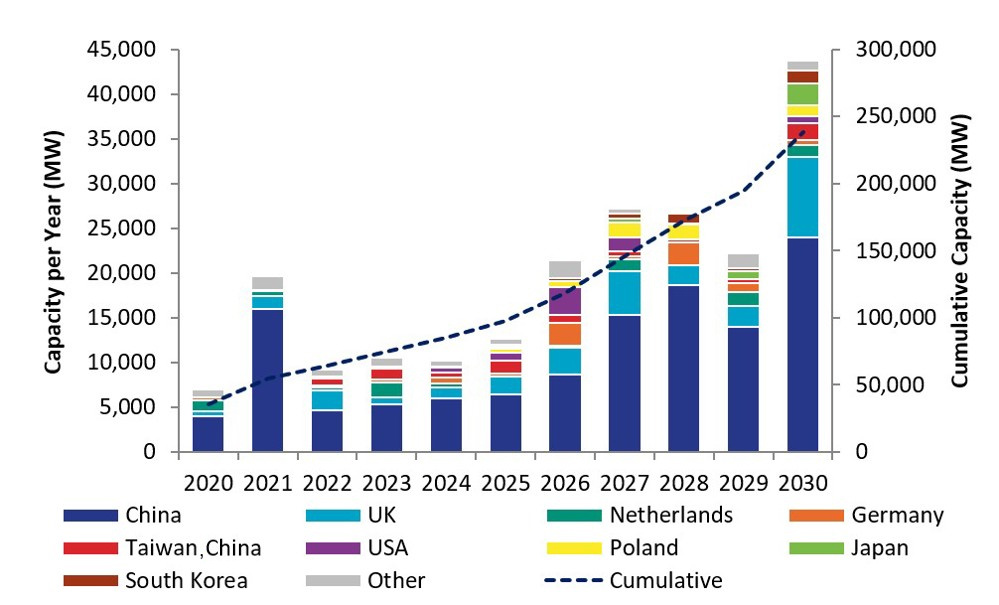
Abbildung 5: Vorhersage der Inbetriebnahme von globaler Offshore-Windenergie von 2020 bis 2030 (Einheit: MW)
Im ersten Halbjahr 2026 bleibt die Dynamik der Inbetriebnahme von globalen Offshore-Windenergieprojekten nach wie vor stark: Projekte mit einer Installationsleistung von 2,4 GW haben die Installation aller Windkraftanlagen abgeschlossen und warten auf die endgültige Bauabnahme. Darüber hinaus befinden sich vier Projekte mit einer Installationsleistung von ≥1 GW in der Schlussphase der Windkraftanlageninstallation, mit einem verbleibenden Arbeitsaufwand von weniger als 10 %, was einen soliden Unterstützungsgrundstein für das Installationswachstum im ersten Halbjahr legt.
Der Artikel stammt von der British Renewable Energy Association, die Daten werden von EnergyPulse bereitgestellt.


